Коротка відповідь: Ніхто не може точно визначити пік бульбашки в режимі реального часу, але тривожні сигнали вже давно не є маргінальними розмовами. У вересні 2026 року стратеги Уолл-стріт проводять прямі паралелі з 1999 роком, вага жменьки мегакапіталізованих компаній, пов'язаних зі штучним інтелектом, в індексі S&P 500 перевищила 30 відсотків, і одного звіту про прибутки вже достатньо, щоб зрушити весь індекс. Для трейдерів дискусія про бульбашку ШІ — це практичне питання: які інструменти реагують першими, які виконують роль запобіжних клапанів, і як позиціонуватися, не ставлячи весь рахунок на одну наративну ставку.
Чому дискусія посилилася у 2026 році
Протягом більшої частини 2023–2025 років зростання, зумовлене ШІ, розглядалося як стійка структурна історія, побудована на новому попиті на обчислювальні потужності та зростанні продуктивності. У 2026 році тон змінився. Кілька аналітичних відділів відкрито порівнюють нинішні умови з періодом доткомів 1999–2000 років, вказуючи на вузьку групу компаній, що формує непропорційну частку прибутковості індексу, величезні майбутні капітальні витрати та оцінки вартості, які передбачають роки бездоганного виконання.
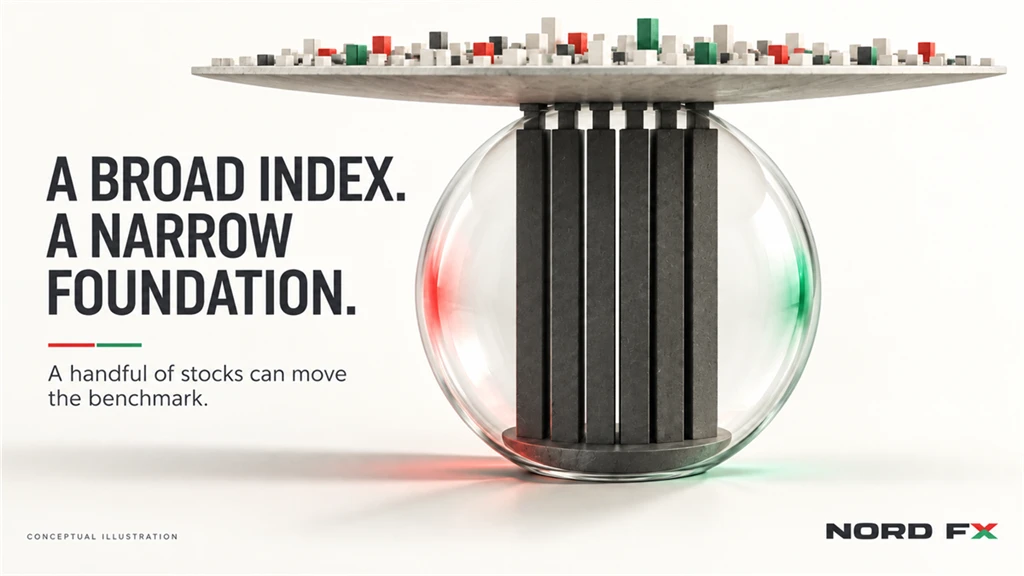
Що робить 2026 рік відмінним від звичайної дискусії про "переоцінені акції" — це концентрація. Невелика група компаній, пов'язаних зі ШІ, яку часто називають Magnificent Seven, тепер становить понад 30 відсотків загальної ваги S&P 500 — історичний рівень для широкого індексу, який має представляти всю економіку. Коли індекс настільки залежить від жменьки назв, розчаровуючий прогноз лише від однієї чи двох з них може зрушити весь еталонний індекс, а не лише окремий сектор. Це та сама динаміка, яку варто розуміти перед торгівлею будь-яким CFD на індекс, оскільки позиція в широкому індексі сьогодні несе набагато більший ризик окремої акції, ніж раніше.
Аргументи на користь того, що це бульбашка
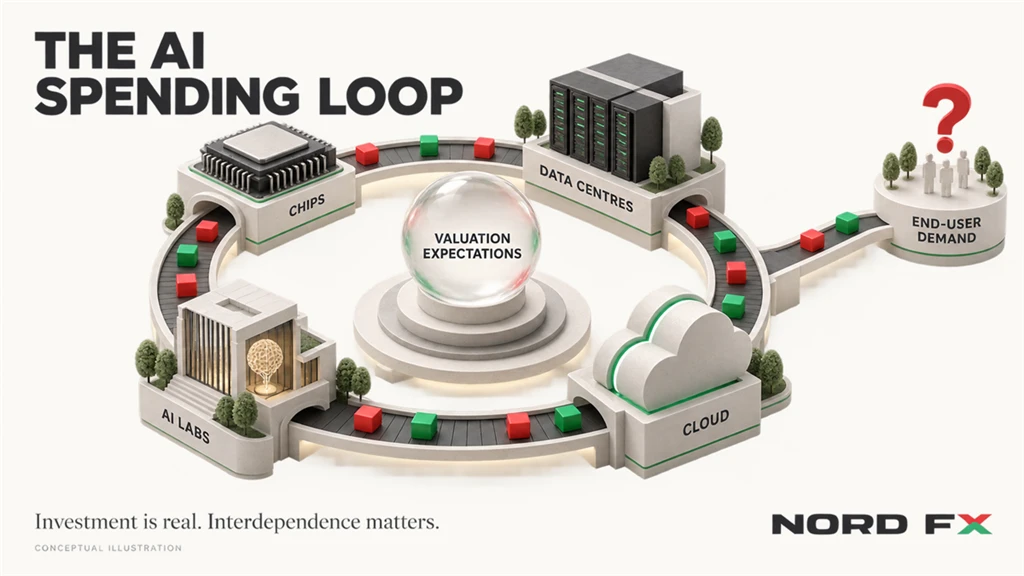
Капітальні витрати величезні та самореферентні. Значна частина інвестицій в інфраструктуру ШІ надходить від невеликого кола компаній, які купують одна в одної та інвестують одна в одну: чіпи, хмарні потужності, центри обробки даних та частки в лабораторіях ШІ. Такі циклічні витрати можуть роздувати заявлене зростання всієї групи, не обов'язково відображаючи пропорційний попит кінцевих користувачів.
Оцінки передбачають майже ідеальне виконання. Кілька акцій, пов'язаних зі ШІ, серед яких найпильніше стежать за Nvidia, торгуються з мультиплікаторами, які мають сенс лише якщо зростання виручки, маржа та впровадження ШІ продовжуватимуть агресивну траєкторію протягом років, залишаючи мало місця для розчарування.
Ризик концентрації є структурним, а не випадковим. З вагою Magnificent Seven понад 30 відсотків S&P 500, показники на рівні індексу все більше відображають вузьку групу звітів про прибутки, пов'язаних зі ШІ, а не ширшу економіку.
Історичні паралелі викликають занепокоєння. Період 1999–2000 років також характеризувався трансформаційним технологічним наративом, значними капітальними інвестиціями та переконанням, що традиційні показники оцінки більше не застосовні. Той період завершився багаторічним спадом після переоцінки очікувань щодо зростання.
Що насправді показують цифри
Концентрацію легко сформулювати як заголовок, але варто на мить над нею замислитися. Вага понад 30 відсотків для семи компаній в індексі з п'ятисот означає, математично, що понад три з кожних десяти доларів, які відстежують цей індекс, залежать від спільної долі жменьки рад директорів. Це не обов'язково нераціонально: ці компанії загалом продемонстрували реальне зростання прибутків, яке частково виправдало їхню переоцінку. Але це означає, що профіль ризику індексу змінився, навіть якщо його назва та тикер залишилися незмінними. Інвестор, який п'ять років тому купив широкий фонд, що відстежує американський індекс, для диверсифікації, сьогодні, по суті, робить набагато більш концентровану ставку, ніж передбачає назва.
Аспект капітальних витрат не менш важливий. Інвестиції в інфраструктуру ШІ, оголошені найбільшими технологічними компаніями, тепер сягають сотень мільярдів доларів щорічно, фінансуючись переважно з операційного грошового потоку, а не з боргу. Прихильники вважають це ознакою фінансової дисципліни. Скептики вказують, що значна частина цих витрат циркулює по колу: хмарні провайдери купують чіпи у виробників чіпів, виробники чіпів купують виробничі потужності та реінвестують у лабораторії ШІ, а ті лабораторії укладають багаторічні контракти на обчислювальні потужності з тими самими хмарними провайдерами. Виручка, зафіксована від цих домовленостей, реальна, але вона також сконцентрована серед того самого невеликого кола контрагентів — саме такого роду взаємозалежність аналітики шукають, оцінюючи, чи є зростання широкозахоплюючим, чи самопідсилюючим.
Аргументи проти бульбашки або проти неминучого лопання
Прибутки реальні, а не спекулятивні. На відміну від багатьох компаній епохи доткомів, найбільші компанії, пов'язані зі ШІ, сьогодні генерують значний реальний прибуток та вільний грошовий потік. Витрати великі, але фінансуються переважно за рахунок наявного прибуткового бізнесу, а не обіцянок, підкріплених боргом.
Сигнали попиту залишаються сильними. Корпоративний та хмарний попит на обчислювальні потужності ШІ продовжує зростати, і кілька компаній повідомляють про накопичення замовлень та обмеження потужностей, а не про непродані потужності — це інший сигнал, ніж колапс з боку попиту.
"Бульбашка" і "неминучий обвал" — не одне й те саме твердження. Деякі стратеги, які визнають розтягнуті оцінки, все ж стверджують, що цей цикл може тривати ще деякий час, або що корекція може бути ротацією капіталу з найбільш перевантажених акцій, а не колапсом усього ринку.
Обидва табори погоджуються з одним: настільки екстремальна концентрація підвищує ставки помилки навіть щодо однієї-двох компаній. Це також означає, що сама дискусія стала фактором, що впливає на ринок. Коли відомий стратег публікує записку, що порівнює нинішні умови з 1999 роком, або коли впливовий голос стверджує протилежне, реакція в акціях, пов'язаних зі ШІ, та в індексах, що їх утримують, може бути миттєвою, ще до будь-яких реальних змін у прибутках чи планах витрат.
Як це може розгортатися на ринках, за якими стежать трейдери
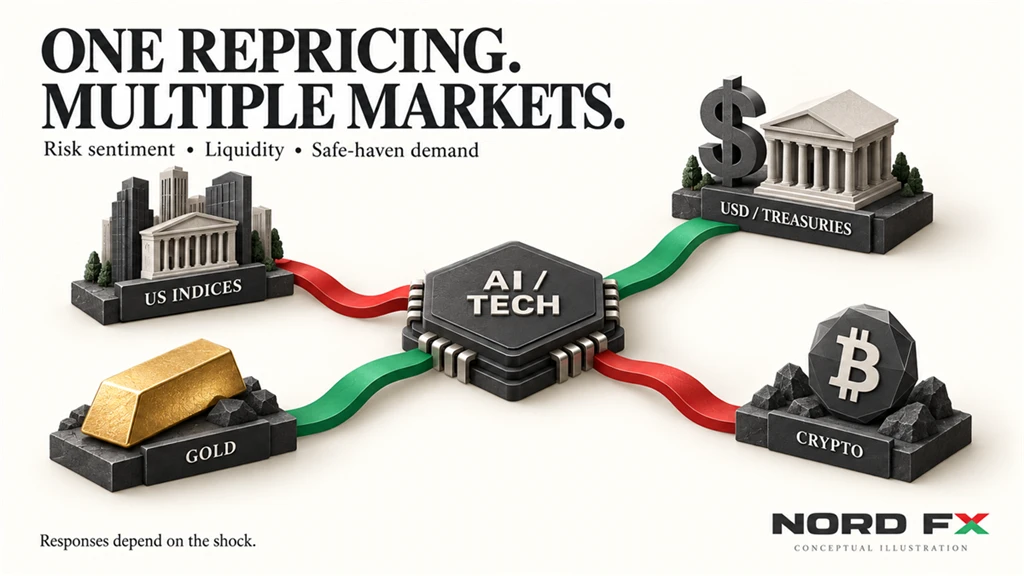
Американські фондові індекси. Оскільки акції, пов'язані зі ШІ, мають настільки велику вагу в індексі, американські еталонні індекси чутливіші, ніж зазвичай, до жменьки дат звітності та оновлень прогнозів, з можливістю надзвичайних одноденних коливань навіть поза сектором, безпосередньо залученим.
Окремі акції, пов'язані зі ШІ. Акції, найбільш тісно пов'язані з циклом капітальних витрат на ШІ, виробники чіпів, постачальники хмарної інфраструктури та лідери програмного забезпечення, як-от Microsoft, схильні зазнавати найрізкішої переоцінки в обох напрямках, оскільки очікування щодо них уже закладені майже ідеальними.
Долар та дохідність казначейських облігацій. Різка корекція акцій, спричинена переоцінкою ШІ, автоматично не послаблює долар. Під час справжнього шоку ухилення від ризику капітал часто все ще спрямовується до казначейських облігацій та долара як ліквідного притулку, навіть коли шок виникає на американських ринках.
Золото та інші захисні активи. Різкі падіння акцій, пов'язані з переоцінкою вартості, історично підтримували попит на захисні валюти та активи, оскільки інвестори прагнуть зберегти капітал поза межами класу активів, який спричинив розпродаж.
Криптовалютні ринки. Біткойн та основні альткойни демонстрували підвищену кореляцію з ризиковими настроями в технологічних та зростаючих акціях у періоди стресу, а не діяли як абсолютно некорельований хедж. Спостереження за тим, як змінюється домінування біткойна під час розпродажу технологічних акцій, може дати ранній сигнал про те, чи капітал ротується всередині криптовалют, чи повністю виходить з ризикових активів.
Що трейдери можуть реально зробити з цією інформацією
Це не заклик передбачити точний пік чи дно. Це аргумент на користь структурування ризику навколо відомої проблеми концентрації.
- Знайте свою експозицію до індексу. Якщо позиція побудована навколо широкого американського індексу, зрозумійте, яка частка його нещодавньої динаміки походить від невеликої кількості акцій, пов'язаних зі ШІ.
- Стежте за датами звітності найбільших складових. Жменька квартальних звітів щороку тепер має непропорційне значення для всього ринку, а не лише для окремої акції.
- Відстежуйте коментарі щодо капітальних витрат, а не лише виручку. Прогнози щодо майбутніх витрат на інфраструктуру ШІ стали одним із найбільш ринковорухомих показників даних в останніх сезонах звітності.
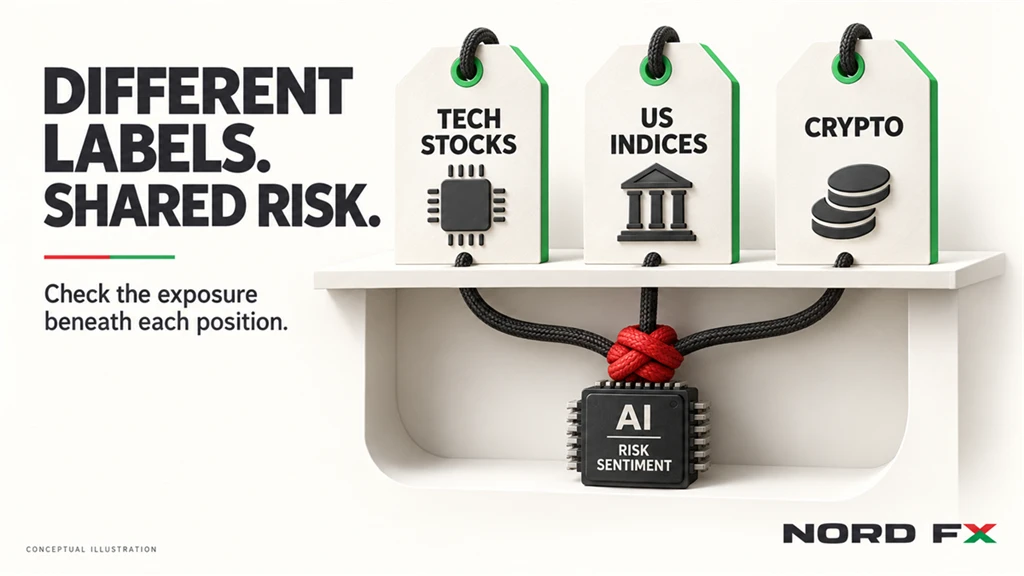
- Оцініть, наскільки насправді корельовані ваші позиції. Портфель, який виглядає диверсифікованим між технологічними акціями, американськими індексами та криптовалютами, може поводитися як одна велика, корельована ризикова позиція під час різкого падіння, спричиненого ШІ.
- Майте план на випадок волатильності, а не лише щодо напрямку. Незалежно від того, чи продовжиться тренд ШІ, чи станеться ротація, чи корекція, волатильність навколо цієї теми зросла. Дисципліна щодо розміру позиції та стоп-лоссів стає ще важливішою на таких концентрованих, чутливих до новин ринках.
- Відокремлюйте технологічну історію від торгової. Впровадження ШІ може продовжувати розширюватися роками, навіть якщо ціни на акції, пов'язані зі ШІ, зазнають різкої корекції по дорозі. Змішування "ШІ корисний" з "акції ШІ можуть лише зростати" — одна з найпоширеніших помилок, які трейдери роблять у таких тематичних ралі.
Ніщо з цього не вимагає прогнозування точного моменту, коли настрої зміняться. Це вимагає постійного знання того, яка частка будь-якої позиції насправді є ставкою на ШІ під іншою назвою, чи то це індекс, валютна пара, що реагує на ризикові настрої, чи криптоактив, що торгується в такт з технологічними акціями.
Поширені запитання
Чи точно лопне бульбашка акцій ШІ?
Ніхто не може стверджувати це напевно. Показники оцінки та концентрації перебувають на історично напружених рівнях, і кілька стратегів Уолл-стріт відкрито вказали на це у 2026 році, тоді як інші очікують довшого злітного шляху або ротації, а не обвалу.
Що може спровокувати ринкову корекцію, зумовлену ШІ?
Часто згадувані тригери включають розчаровуючий звіт про прибутки або зниження прогнозу від однієї з найбільших компаній, пов'язаних зі ШІ, ознаки уповільнення капітальних витрат на ШІ, або зміну очікувань щодо процентних ставок, яка робить віддалені майбутні прибутки менш привабливими сьогодні.
Чому концентрація Magnificent Seven настільки важлива?
Коли невелика група акцій становить настільки велику частку загальної вартості індексу, цей індекс більше не відображає широку економіку. Його динаміка стає непропорційно пов'язаною з жменькою компаній, що посилює як висхідну, так і низхідну волатильність на рівні індексу.
Чи завжди золото зростає, коли технологічні акції падають?
Не завжди, але золото історично приваблювало захисний попит під час розпродажів акцій, зумовлених переоцінкою вартості, особливо коли інвестори переміщують капітал з сектору, що спричинив падіння, а не повністю виходять з ризикових активів.
Чим це відрізняється від бульбашки доткомів?
Найочевидніша відмінність — прибутковість. Багато компаній епохи доткомів мали незначний прибуток або взагалі його не мали, і оцінювалися виключно на основі обіцянок щодо майбутнього. Більшість найбільших компаній, пов'язаних зі ШІ, сьогодні генерують значний реальний прибуток та грошовий потік, навіть попри те, що їхні оцінки та плани витрат ставляться під сумнів. Чи достатньо цієї відмінності, щоб запобігти обвалу за сценарієм доткомів, — саме це є суттю поточної дискусії.
Висновок
Питання бульбашки ШІ не буде вирішене жодним окремим звітом про прибутки чи торговою сесією. Що зрозуміло, коли ми наближаємося до останніх місяців 2026 року, — це те, що концентрація в американських фондових індексах досягла рівня, коли невелика кількість компаній може зрушити весь ринок, і що як оптимісти, так і обережні стратеги стежать за тими самими даними з абсолютно різних причин. Для трейдерів практичний висновок стосується менше вибору сторони, а більше розуміння експозиції: знання того, яка частка індексу, портфеля чи стратегії тихо тримається на тому самому вузькому наративі ШІ, та готовність до волатильності в обох напрямках.
Повернутися Повернутися
