🌐 Fokus makro
Hasil bon masih menentukan rentak pasaran. Hasil bon AS 10 tahun berada pada 5.24% dan 30 tahun pada 5.56%, kedua-duanya menurun hari ini selepas hasil 30 tahun mencecah paras tertinggi sejak 2002 minggu ini. 📈
Data AS semakin lemah: keyakinan pengguna Conference Board jatuh kepada 81.9 (terendah sejak 2014) dan kekosongan pekerjaan JOLTS menurun kepada 7.08M. Kebimbangan inflasi dan bekalan hutang mengatasi kebimbangan pertumbuhan. ⚠️
Rundingan AS–Iran menunjukkan sedikit kemajuan, mengekalkan harga minyak pada paras tinggi. 🛢
🌏 Pasaran Asia
🇯🇵 Nikkei 225: +2.0% kepada 66,826 (USD/JPY 157.14)
🇰🇷 KOSPI: –0.4% kepada 6,843
🇨🇳 Shanghai Composite: +0.3% kepada 3,840
🇭🇰 Hang Seng: –0.2% kepada 24,472
🇨🇳 PMI rasmi China kembali ke zon pengembangan: pembuatan 50.1, bukan pembuatan 50.2 ✅
🇦🇺 RBA menaikkan kadar kepada 4.60% semalam. CPI Australia ialah 4.0% tahun ke tahun.
🇺🇸 Wall Street (penutup Selasa)
S&P 500: 7,670.84 (–0.17%)
Dow: 51,349.92 (–0.26%)
Nasdaq: 26,797.54 (–0.09%)
Niaga hadapan S&P 500 naik +0.3% pagi ini. 🔼
💱 Gambaran pasaran
💶 EUR/USD: 1.1332
🥇 Emas: $4,180
🛢 Brent: $96.4
₿ Bitcoin: $83.4K
Ξ Ethereum: $2,674
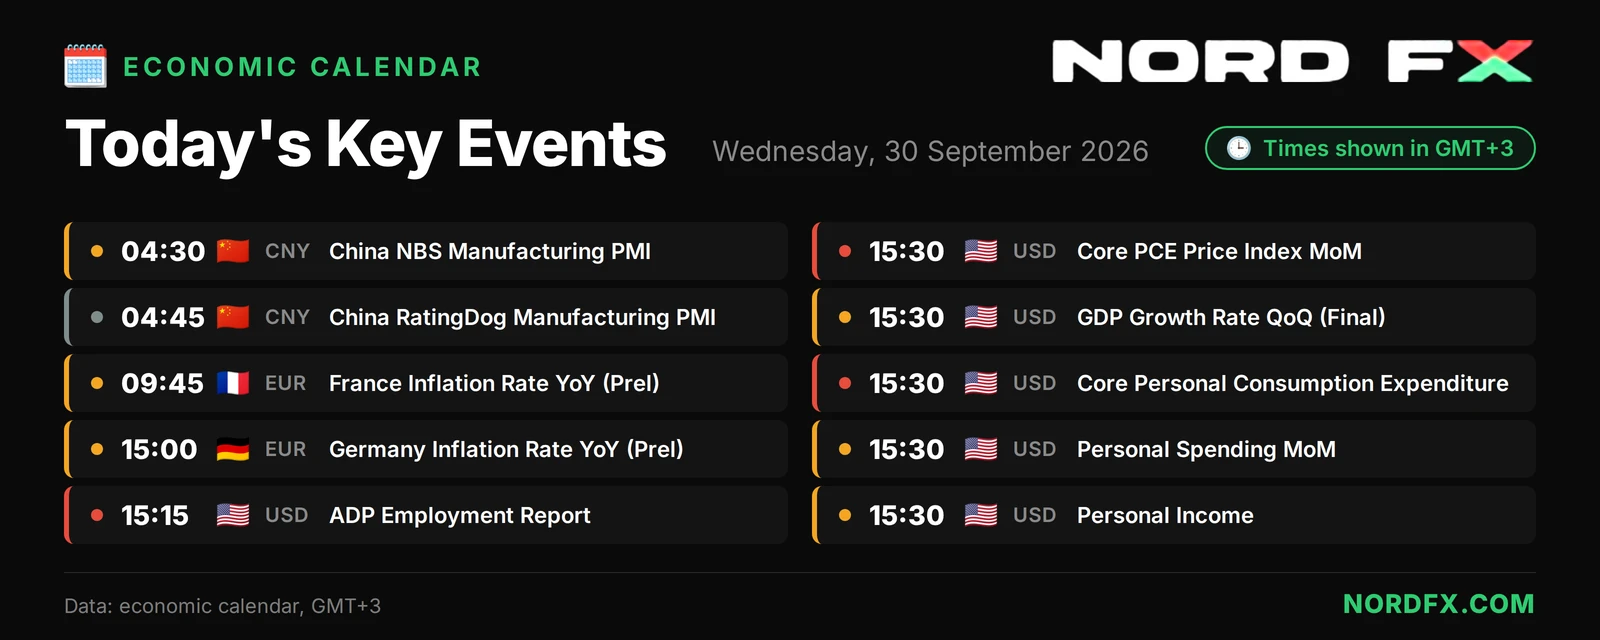
📅 Hari ini
🇺🇸 Inflasi PCE AS (Ogos) diumumkan pada 15:30 GMT+3. Nowcast Fed Cleveland menunjukkan kira-kira 3.8% untuk kadar utama dan 3.4% untuk kadar teras.
Kemudian minggu ini: ISM Pembuatan pada hari Khamis dan Nonfarm Payrolls pada hari Jumaat. 👀
Kembali Kembali
