短い答え: バブルの正確な天井をリアルタイムで言い当てることは誰にもできませんが、その警告サインはもはや一部の意見ではありません。2026年9月時点で、ウォール街のストラテジストたちは1999年との直接的な比較を口にしており、S&P 500内のAI関連メガキャップ企業が占める割合は30パーセントを超え、たった一件の決算発表が指数全体を動かすほどになっています。トレーダーにとって、AIバブルをめぐる議論は実務的な問いです。どの商品が最初に反応するのか、どれが緩衝材の役割を果たすのか、そして一つの物語に口座全体を賭けずにどうポジションを取るか、ということです。
なぜ2026年に議論が高まったのか
2023年から2025年にかけて、AI主導の上昇は新たな計算需要と生産性向上に基づく持続的な構造的物語として扱われていました。2026年に入り、その論調は変わりました。複数の大手証券会社が現在の状況を1999年から2000年のドットコム期と公然と比較し、指数リターンの不均衡な部分を担う少数の企業群、莫大な将来設備投資、そして完璧な実行を前提としたバリュエーションを指摘しています。
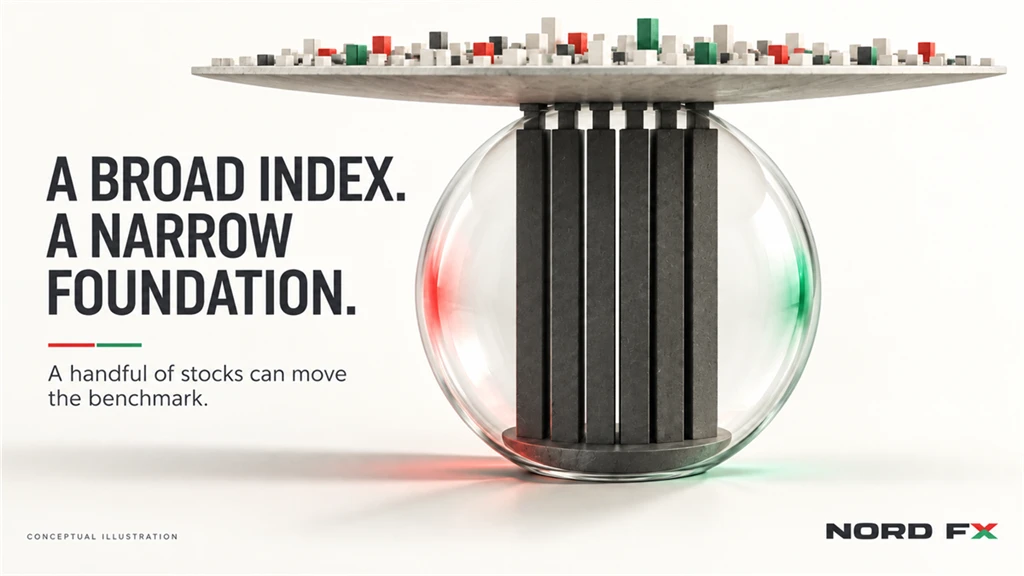
2026年が「株価が割高だ」という日常的な議論と異なるのは、集中度です。マグニフィセント・セブンと呼ばれるAI関連企業の一群が、今やS&P 500の時価総額比率で30パーセントを超え、経済全体を代表するはずの広範な指数としては歴史的な水準に達しています。指数がこれほど少数の銘柄に依存していると、そのうちの一社か二社のガイダンスが失望的であるだけで、特定のセクターだけでなく指数全体が動く可能性があります。これはまさに、指数CFDを取引する前に理解しておくべき力学であり、今日の広範指数へのポジションは以前よりもはるかに大きな個別銘柄リスクを抱えているのです。
バブルだとする論拠
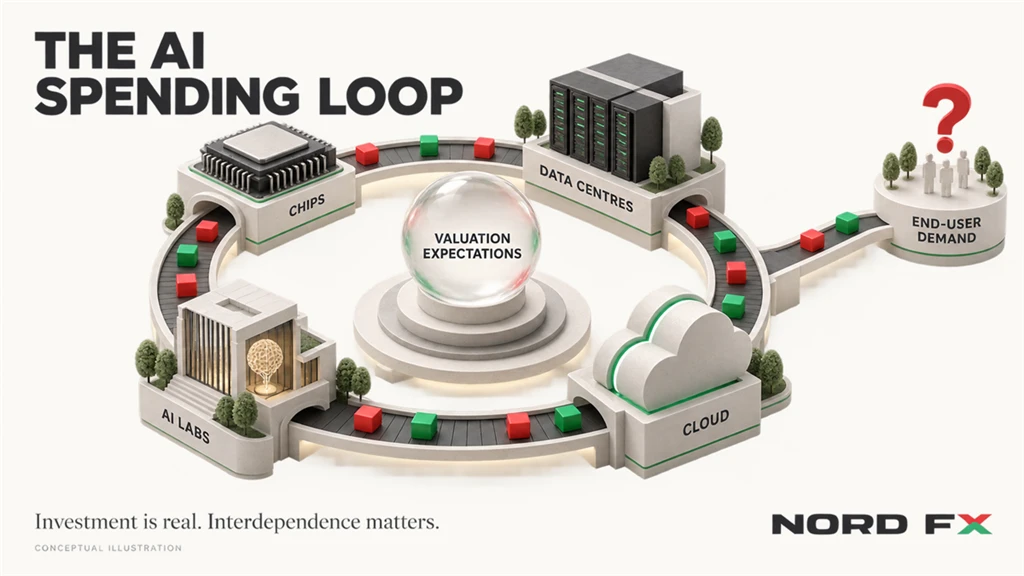
設備投資が莫大かつ自己循環的である。 AIインフラへの投資の大部分は、互いに売買・投資を行う少数の企業群、すなわちチップ、クラウド容量、データセンター、AIラボへの出資から生まれています。このような循環的な支出は、実際のエンドユーザー需要の伸びを必ずしも反映せずに、グループ全体の報告成長率を膨らませる可能性があります。
バリュエーションがほぼ完璧な実行を前提としている。 最も注目されているAI関連銘柄の一つであるNvidiaをはじめ、複数の銘柄は、収益成長、利益率、AI普及のすべてが今後数年間、攻めの軌道を維持することを前提にしなければ説明のつかない倍率で取引されており、失望の余地はほとんどありません。
集中リスクは偶発的ではなく構造的である。 マグニフィセント・セブンの比率がS&P 500の30パーセントを超えている現状では、指数のパフォーマンスは経済全体というより、AI関連の少数の決算発表に左右されるようになっています。
歴史的な類似点は居心地が悪い。 1999年から2000年の期間もまた、変革的なテクノロジーの物語、莫大な設備投資、そして従来のバリュエーション指標はもはや通用しないという信念を特徴としていました。その時期は、成長期待が見直された後、複数年にわたる下落局面で終わりました。
数字が実際に示していること
集中度は見出しとして述べるのは簡単ですが、少し立ち止まって考える価値があります。500社の指数の中で7社のウェイトが30パーセントを超えるということは、数学的には、その指数に連動する資金の10ドルのうち3ドル以上が、ほんの一握りの取締役会の運命に乗っているということです。これは必ずしも不合理ではありません。これらの企業は総じて、その再評価を部分的に正当化する実際の利益成長を上げてきました。しかし、それは指数の名前とティッカーが変わっていなくても、リスクプロファイルが変化したことを意味します。5年前に分散投資のために広範な米国指数ファンドを購入した投資家は、今日、そのラベルが示唆するよりもはるかに集中したベットを行っていることになります。
設備投資の側面も同様に重要です。最大手のテクノロジー企業が発表したAIインフラ投資は、今や年間数千億ドル規模に達しており、その大部分は負債ではなく営業キャッシュフローから賄われています。支持派はこれを財務規律の表れと見なしています。懐疑派は、この支出のかなりの部分が循環していることを指摘します。クラウド事業者がチップメーカーからチップを購入し、チップメーカーが製造能力を購入してAIラボに再投資し、そのラボが同じクラウド事業者と複数年にわたる計算契約を結ぶ、という具合です。これらの取り決めから計上される収益は実際のものですが、同じ少数の取引相手に集中しており、これはまさにアナリストたちが成長が広範なものか自己強化的なものかを判断する際に注目する類の相互依存関係です。
バブルではない、あるいは差し迫った崩壊ではないとする論拠
利益は投機ではなく現実のものである。 多くのドットコム時代の企業とは異なり、今日の最大手のAI関連企業は実質的な利益とフリーキャッシュフローを生み出しています。支出は多額ですが、その大半は負債による将来の約束ではなく、既存の収益性の高い事業によって賄われています。
需要シグナルは依然として堅調である。 企業向けおよびクラウド向けのAI計算需要は伸び続けており、複数の企業が未消化の供給能力ではなく、受注残と容量制約を報告しています。これは需要側の崩壊とは異なるシグナルです。
「バブル」と「差し迫った崩壊」は同じ主張ではない。 バリュエーションの割高さを認めるストラテジストの中にも、このサイクルはまだしばらく続く可能性がある、あるいは調整は市場全体の崩壊ではなく、最も混雑した銘柄からのローテーションになる可能性があると主張する者もいます。
両陣営が一致しているのは一点です。これほど極端な集中度は、たとえ一社か二社について判断を誤っただけでも、その代償を大きくするということです。またこれは、議論そのものが市場を動かす要因になったことも意味します。著名なストラテジストが現状を1999年と比較するノートを発表したとき、あるいは広く支持される声がその逆を主張したとき、実際の収益や支出計画の変化がなくても、AI関連銘柄とそれを保有する指数の反応は即座に現れることがあります。
これがトレーダーの注視する市場全体にどう波及しうるか
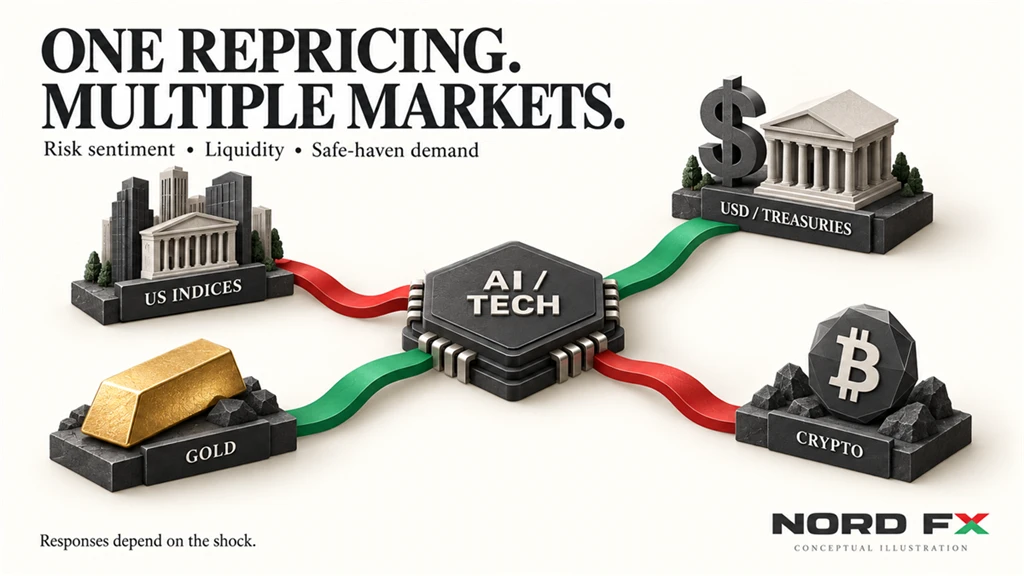
米国株式指数。 AI関連銘柄が指数において非常に大きなウェイトを占めているため、米国のベンチマークは、一握りの決算発表やガイダンス更新に対していつも以上に敏感になっており、そのセクターに直接関係しない部分でさえ、突出した一日の値動きが起こりうる状況です。
個別のAI関連銘柄。 AI設備投資サイクルに最も密接に結びついた銘柄、すなわちチップメーカー、クラウドインフラ事業者、そしてMicrosoftのようなソフトウェア大手は、すでにほぼ完璧な結果を織り込んだ期待がかかっているため、いずれの方向にも最も急激な再評価を受ける傾向があります。
ドルと米国債利回り。 AIの再評価によって引き起こされる急激な株式調整が、自動的にドル安につながるわけではありません。本格的なリスクオフのショックが起きた場合、そのショックが米国市場から発生したものであっても、資金は依然として流動性の避難先として米国債とドルに向かうことが多いのです。
金と他の安全資産。 バリュエーションの見直しに伴う急激な株式下落は、投資家が下落の引き金となった資産クラスの外に資金を退避させようとするため、歴史的に安全資産通貨・資産への需要を支えてきました。
暗号資産市場。 ビットコインや主要なアルトコインは、ストレスの局面においてテック株や成長株のリスクセンチメントと高い相関を示す傾向があり、純粋に無相関のヘッジとして機能するわけではありません。テック株の下落局面でビットコイン・ドミナンスがどう変化するかを見ることは、資金が暗号資産内でローテーションしているのか、それともリスク資産全体から流出しているのかを早期に読み解く手がかりになります。
この情報をもとにトレーダーが実際にできること
これは正確な天井や底を予測せよという話ではありません。既知の集中リスクを踏まえてリスクを組み立てるための材料です。
- 自分の指数エクスポージャーを把握する。 広範な米国指数を中心にポジションを組んでいるなら、その最近のパフォーマンスのうちどれだけが少数のAI関連銘柄に由来しているかを理解しましょう。
- 主要構成銘柄の決算日を注視する。 毎年一握りの四半期決算が、個別銘柄だけでなく市場全体にとって突出した重要性を持つようになっています。
- 収益だけでなく設備投資に関するコメントも追う。 将来のAIインフラ支出に関するガイダンスは、近年の決算シーズンにおいて最も市場を動かすデータポイントの一つになっています。
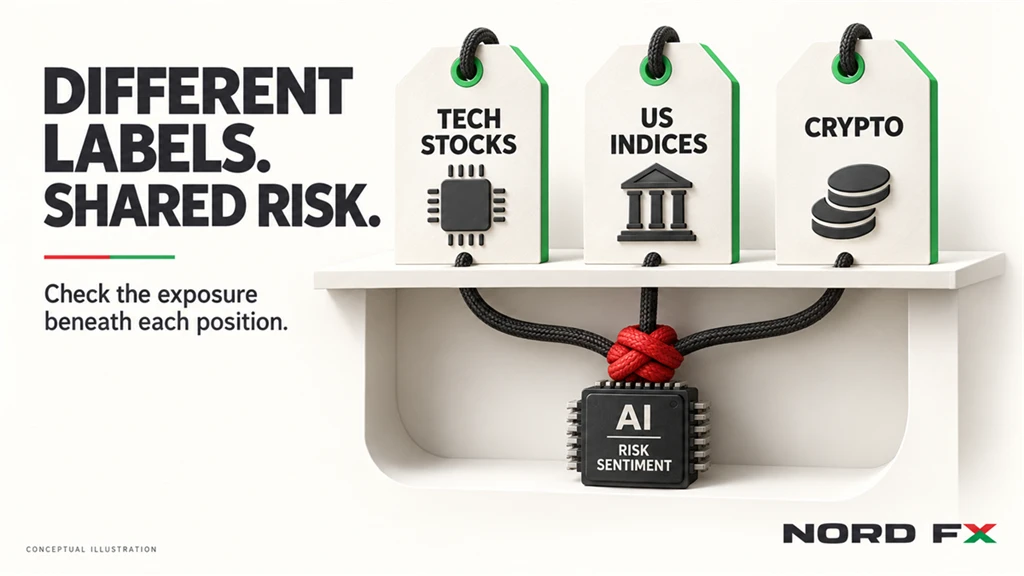
- 自分のポジションが実際どれほど相関しているかを考える。 テック株、米国指数、暗号資産にまたがって分散しているように見えるポートフォリオも、AI主導の急落局面では一つの大きな相関したリスクオン・ポジションのように振る舞うことがあります。
- 方向性だけでなくボラティリティへの備えを持つ。 AIトレードが続くにせよ、ローテーションするにせよ、調整するにせよ、このテーマをめぐるボラティリティは高まっています。このような集中度が高くヘッドラインに敏感な市場では、ポジションサイズと損切りの規律がより一層重要になります。
- テクノロジーの物語とトレードの物語を分けて考える。 AIの普及は、AI関連株の株価が途中で急激な調整を経験したとしても、今後何年も拡大を続ける可能性があります。「AIは有用だ」ということと「AI株は上がり続けるしかない」ということを混同するのは、こうしたテーマ相場でトレーダーが陥りがちな典型的な誤りの一つです。
これらはいずれも、センチメントが転換する正確な瞬間を予測することを要求するものではありません。むしろ常に求められるのは、指数であれ、リスクセンチメントに反応する通貨ペアであれ、テック株と歩調を合わせて動く暗号資産であれ、あらゆるポジションのうちどれだけが実は別のラベルをまとったAIへの賭けなのかを把握しておくことです。
よくある質問
AI株バブルは本当に崩壊するのでしょうか?
それを確実に言い切れる人はいません。バリュエーションと集中度の指標は歴史的に見て極端な水準にあり、複数のウォール街ストラテジストが2026年に入って公然とそれを指摘している一方で、より長い上昇局面や崩壊ではなくローテーションを予想する声もあります。
AI主導の市場調整を引き起こす要因は何でしょうか?
よく挙げられる引き金としては、最大手のAI関連企業の一社による失望的な決算発表やガイダンス引き下げ、AI設備投資の鈍化を示す兆候、あるいは将来の遠い利益を今日それほど魅力的に見せなくなるような金利見通しの転換などがあります。
なぜマグニフィセント・セブンの集中度がそれほど重要なのでしょうか?
少数の銘柄群が指数の時価総額のこれほど大きな割合を占めると、その指数はもはや経済全体を反映しなくなります。そのパフォーマンスは一握りの企業に不釣り合いに結びつくようになり、指数レベルでの上下双方のボラティリティが高まります。
テック株が下落すると金は必ず上昇するのでしょうか?
必ずしもそうではありませんが、特に投資家が下落の引き金となったセクターから資金を移動させようとする場合、バリュエーション主導の株式売りの局面では、金は歴史的に安全資産としての需要を集めてきました。
これはドットコムバブルとどう違うのでしょうか?
最も明確な違いは収益性です。多くのドットコム時代の企業はほとんど、あるいはまったく利益がなく、将来の約束だけで評価されていました。今日の最大手のAI関連企業の多くは、バリュエーションや支出計画が疑問視されているとはいえ、実質的な利益とキャッシュフローを生み出しています。その違いがドットコム的な崩壊を防ぐのに十分かどうかこそが、現在の議論の核心なのです。
結論
AIバブルをめぐる問いは、一件の決算発表や一日の取引セッションで決着がつくものではありません。2026年の最終四半期を迎えるにあたって明らかなのは、米国株式指数における集中度が、少数の企業が市場全体を動かしうる水準に達しており、強気派と慎重派のストラテジストの双方が、それぞれ全く異なる理由から同じデータポイントを注視しているということです。トレーダーにとって実務的な結論は、どちらの立場を取るかよりも、むしろエクスポージャーを理解することにあります。すなわち、指数、ポートフォリオ、あるいは戦略のうちどれだけが、密かに同じ狭いAIの物語に乗っているのかを把握し、いずれの方向のボラティリティにも備えておくことです。
戻る 戻る
