संक्षिप्त उत्तर: कोई भी वास्तविक समय में किसी बबल के सटीक शिखर की पहचान नहीं कर सकता, लेकिन चेतावनी के संकेत अब हाशिए की बातें नहीं रह गए हैं। सितंबर 2026 में, वॉल स्ट्रीट के रणनीतिकार 1999 के साथ सीधी तुलना कर रहे हैं, S&P 500 के भीतर एआई से जुड़ी कुछ मुट्ठी भर मेगा-कैप कंपनियों का भार 30 प्रतिशत से अधिक हो गया है, और एक ही आय रिपोर्ट अब पूरे सूचकांक को हिलाने के लिए काफी है। ट्रेडर्स के लिए, एआई बबल की बहस एक व्यावहारिक सवाल है: कौन से उपकरण सबसे पहले प्रतिक्रिया देते हैं, कौन दबाव कम करने वाले वाल्व के रूप में काम करते हैं, और पूरे खाते को एक ही कहानी पर दांव पर लगाए बिना पोजीशन कैसे बनाई जाए।
2026 में यह बहस क्यों तेज हुई
2023 से 2025 तक के अधिकांश समय में, एआई-प्रेरित लाभ को नई कंप्यूटिंग मांग और उत्पादकता लाभ पर आधारित एक स्थायी संरचनात्मक कहानी के रूप में देखा जाता था। 2026 में पहुंचते-पहुंचते, यह सुर बदल गया। कई फर्मों ने खुलकर वर्तमान स्थितियों की तुलना 1999 से 2000 के डॉट-कॉम दौर से की है, जिसमें कंपनियों के एक संकीर्ण समूह द्वारा सूचकांक रिटर्न के असंगत हिस्से को चलाने, भारी भविष्य के पूंजीगत व्यय, और वर्षों तक निर्दोष निष्पादन मानने वाले मूल्यांकन की ओर इशारा किया गया है।
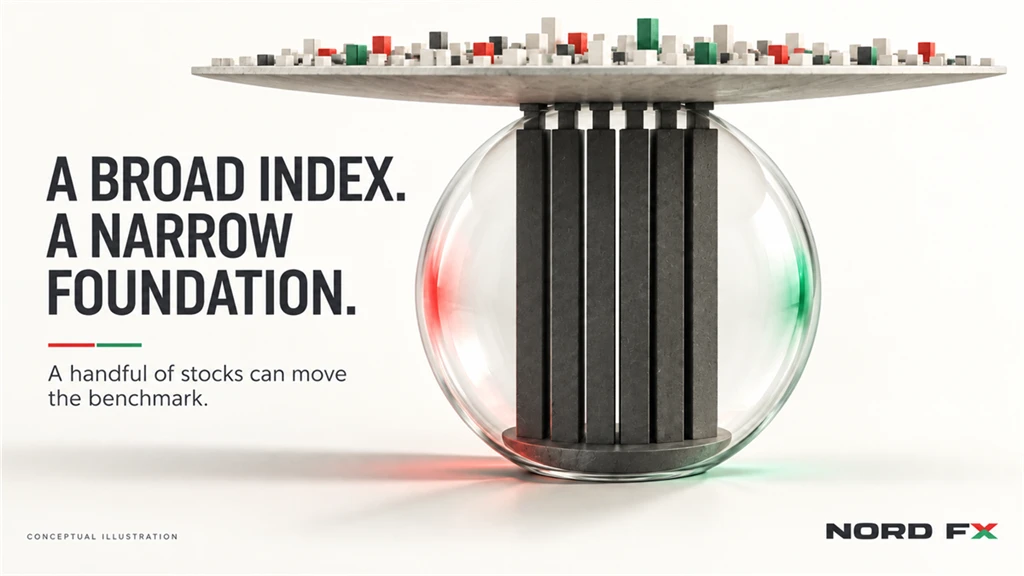
2026 को "स्टॉक महंगे हैं" जैसी सामान्य बहस से जो चीज़ अलग बनाती है वह है सांद्रता। एआई से जुड़ी कंपनियों का एक छोटा समूह, जिसे अक्सर Magnificent Seven कहा जाता है, अब S&P 500 के कुल भार में 30 प्रतिशत से अधिक का योगदान देता है, जो पूरी अर्थव्यवस्था का प्रतिनिधित्व करने वाले एक व्यापक सूचकांक के लिए एक ऐतिहासिक स्तर है। जब कोई सूचकांक इस हद तक मुट्ठी भर नामों पर निर्भर होता है, तो उनमें से केवल एक या दो का निराशाजनक मार्गदर्शन पूरे बेंचमार्क को हिला सकता है, न कि केवल किसी एक क्षेत्र को। किसी भी इंडेक्स CFD में ट्रेड करने से पहले यही गतिशीलता समझने लायक है, क्योंकि आज एक व्यापक सूचकांक पोजीशन में पहले से कहीं अधिक एकल-स्टॉक जोखिम होता है।
यह बबल है, इसका तर्क
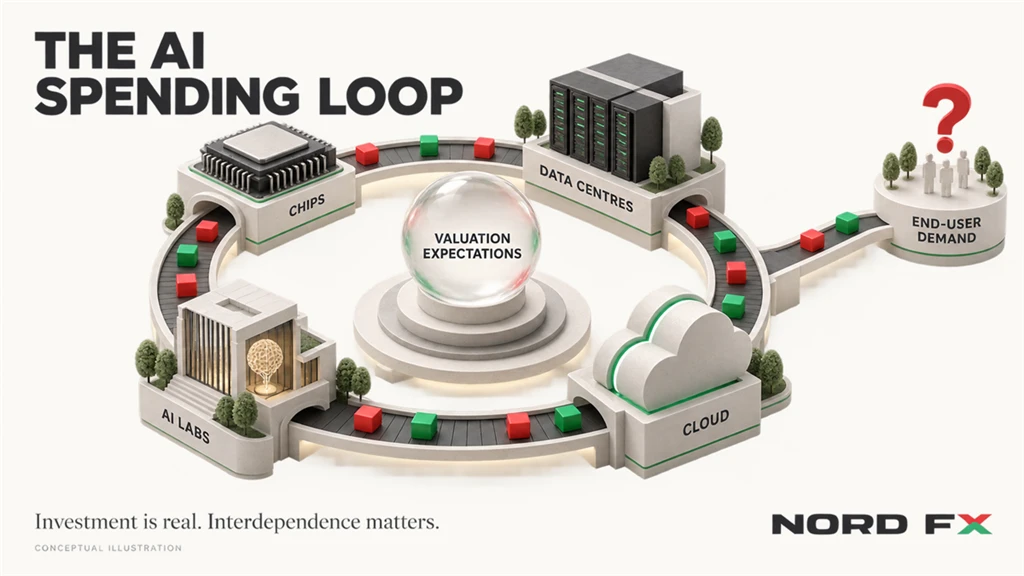
पूंजीगत व्यय विशाल और स्व-संदर्भित है। एआई इंफ्रास्ट्रक्चर निवेश का एक बड़ा हिस्सा कंपनियों के एक छोटे समूह से आता है जो एक-दूसरे से खरीदते हैं और एक-दूसरे में निवेश करते हैं: चिप्स, क्लाउड क्षमता, डेटा सेंटर, और एआई लैब्स में इक्विटी हिस्सेदारी। इस तरह का चक्रीय खर्च पूरे समूह में रिपोर्ट किए गए विकास को बढ़ा-चढ़ाकर दिखा सकता है, जरूरी नहीं कि वह अंतिम उपयोगकर्ता की आनुपातिक मांग को दर्शाए।
मूल्यांकन लगभग सही निष्पादन मानते हैं। सबसे बारीकी से देखे जाने वाले Nvidia सहित कई एआई-संबंधित स्टॉक ऐसे गुणकों पर ट्रेड करते हैं जो तभी समझ में आते हैं जब राजस्व वृद्धि, मार्जिन और एआई अपनाने की दर सभी वर्षों तक आक्रामक प्रक्षेपवक्र पर बने रहें, निराशा के लिए बहुत कम गुंजाइश के साथ।
सांद्रता जोखिम संरचनात्मक है, आकस्मिक नहीं। S&P 500 के 30 प्रतिशत से अधिक Magnificent Seven भार के साथ, सूचकांक-स्तरीय प्रदर्शन तेजी से व्यापक अर्थव्यवस्था के बजाय एआई-संबंधित आय रिपोर्ट के एक छोटे समूह को दर्शाता है।
ऐतिहासिक समानताएं असहज करने वाली हैं। 1999 से 2000 की अवधि में भी एक परिवर्तनकारी तकनीकी कथा, भारी पूंजी निवेश, और यह विश्वास था कि पारंपरिक मूल्यांकन मापदंड अब लागू नहीं होते। विकास अपेक्षाओं के पुनर्मूल्यांकन के बाद वह अवधि कई वर्षों की गिरावट में समाप्त हुई।
आंकड़े वास्तव में क्या दिखाते हैं
सांद्रता को सुर्खी के रूप में बताना आसान है, लेकिन इस पर एक पल रुककर विचार करना उचित है। पांच सौ कंपनियों के सूचकांक में सात कंपनियों के लिए 30 प्रतिशत से अधिक भार का गणितीय अर्थ यह है कि उस सूचकांक को ट्रैक करने वाले हर दस डॉलर में से तीन डॉलर से अधिक मुट्ठी भर बोर्डरूम की संयुक्त किस्मत पर निर्भर हैं। यह स्वाभाविक रूप से अतार्किक नहीं है: इन कंपनियों ने, कुल मिलाकर, वास्तविक लाभ वृद्धि दी है जो उनके पुनर्मूल्यांकन को आंशिक रूप से उचित ठहराती है। लेकिन इसका मतलब है कि सूचकांक की जोखिम प्रोफ़ाइल बदल गई है, भले ही इसका नाम और टिकर न बदला हो। पांच साल पहले विविधीकरण के लिए एक व्यापक अमेरिकी सूचकांक फंड खरीदने वाला एक निवेशक आज, लेबल के सुझाव से कहीं अधिक केंद्रित दांव चला रहा है।
पूंजीगत व्यय का पहलू भी उतना ही महत्वपूर्ण है। सबसे बड़ी तकनीकी कंपनियों द्वारा घोषित एआई इंफ्रास्ट्रक्चर निवेश अब सालाना सैकड़ों अरब डॉलर तक पहुंच गया है, जिसका अधिकांश हिस्सा ऋण के बजाय परिचालन नकदी प्रवाह से वित्तपोषित है। समर्थक इसे वित्तीय अनुशासन का संकेत मानते हैं। संशयवादी बताते हैं कि इस खर्च का एक महत्वपूर्ण हिस्सा एक चक्र में बहता है: क्लाउड प्रदाता चिप निर्माताओं से चिप्स खरीदते हैं, चिप निर्माता उत्पादन क्षमता खरीदते हैं और एआई लैब्स में पुनर्निवेश करते हैं, और वे लैब्स उन्हीं क्लाउड प्रदाताओं के साथ कई साल के कंप्यूटिंग अनुबंधों पर हस्ताक्षर करती हैं। इन व्यवस्थाओं से दर्ज राजस्व वास्तविक है, लेकिन यह उन्हीं मुट्ठी भर प्रतिपक्षों के बीच भी केंद्रित है, जो कि ठीक उसी प्रकार की अन्योन्याश्रितता है जिसे विश्लेषक यह आकलन करते समय देखते हैं कि विकास व्यापक-आधारित है या स्व-सुदृढ़ीकरण करने वाला।
यह बबल नहीं है, या तत्काल फूटने वाला नहीं है, इसका तर्क
लाभ वास्तविक हैं, सट्टा नहीं। कई डॉट-कॉम युग की कंपनियों के विपरीत, आज की सबसे बड़ी एआई-संबंधित फर्में पर्याप्त वास्तविक लाभ और मुक्त नकदी प्रवाह उत्पन्न करती हैं। खर्च भारी है, लेकिन इसका अधिकांश हिस्सा ऋण-प्रेरित वादों के बजाय मौजूदा, लाभदायक व्यवसायों द्वारा वित्तपोषित है।
मांग के संकेत मजबूत बने हुए हैं। एआई कंप्यूटिंग के लिए कॉर्पोरेट और क्लाउड मांग बढ़ती रही है, और कई कंपनियां बिना बिकी क्षमता के बजाय बैकलॉग और क्षमता की कमी की रिपोर्ट कर रही हैं, जो मांग-पक्ष के पतन से अलग संकेत है।
"बबल" और "तत्काल दुर्घटना" एक ही दावा नहीं हैं। कुछ रणनीतिकार जो खिंचे हुए मूल्यांकन को स्वीकार करते हैं, फिर भी तर्क देते हैं कि यह चक्र कुछ और समय तक चल सकता है, या यह कि सुधार पूरे बाजार के पतन के बजाय सबसे भीड़भाड़ वाले नामों से एक रोटेशन हो सकता है।
दोनों खेमे एक बात पर सहमत हैं: इतनी अत्यधिक सांद्रता एक या दो कंपनियों के बारे में गलत होने पर भी दांव बढ़ा देती है। इसका मतलब यह भी है कि यह बहस स्वयं एक बाजार-प्रेरक कारक बन गई है। जब कोई जाना-माना रणनीतिकार वर्तमान स्थितियों की तुलना 1999 से करते हुए एक नोट प्रकाशित करता है, या जब कोई व्यापक रूप से अनुसरण की जाने वाली आवाज़ इसके विपरीत तर्क देती है, तो एआई-संबंधित स्टॉक्स और उन्हें धारण करने वाले सूचकांकों में प्रतिक्रिया तत्काल हो सकती है, भले ही लाभ या खर्च योजनाओं में कोई वास्तविक बदलाव न हुआ हो।
यह ट्रेडर्स द्वारा देखे जाने वाले बाजारों में कैसे सामने आ सकता है
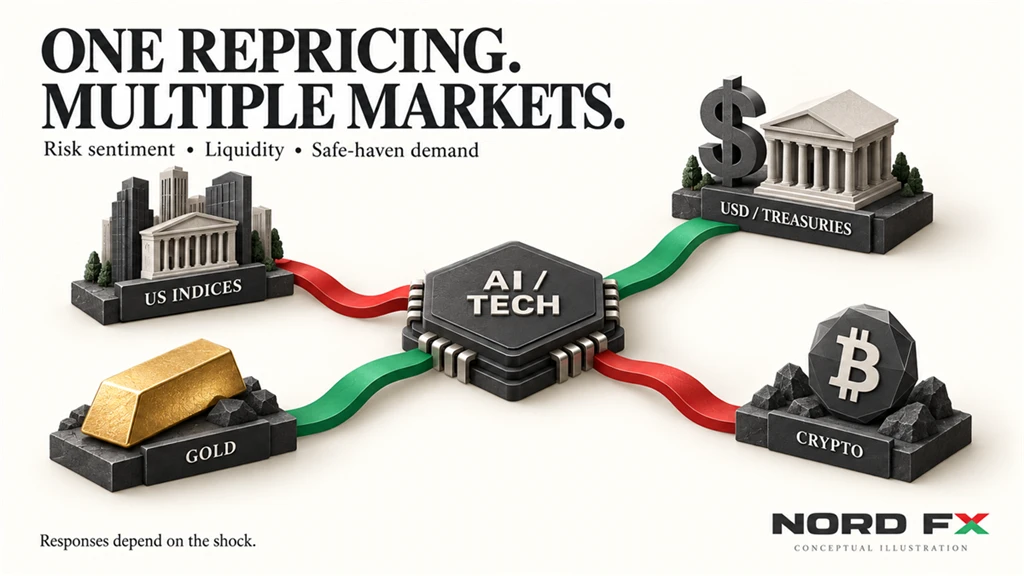
अमेरिकी इक्विटी सूचकांक। चूंकि एआई-संबंधित स्टॉक्स सूचकांक में इतना भारी वजन रखते हैं, अमेरिकी बेंचमार्क कुछ आय तिथियों और मार्गदर्शन अपडेट के प्रति सामान्य से अधिक संवेदनशील हैं, प्रत्यक्ष रूप से शामिल क्षेत्र के बाहर भी असाधारण एक-दिवसीय उतार-चढ़ाव संभव है।
व्यक्तिगत एआई-संबंधित स्टॉक्स। एआई पूंजीगत व्यय चक्र से सबसे निकटता से जुड़े स्टॉक्स, चिप निर्माता, क्लाउड इंफ्रास्ट्रक्चर प्रदाता, और Microsoft जैसे सॉफ्टवेयर लीडर, दोनों दिशाओं में सबसे तीव्र पुनर्मूल्यांकन देखने की प्रवृत्ति रखते हैं, क्योंकि वहां अपेक्षाएं पहले से ही लगभग सही परिणामों के लिए मूल्यांकित हैं।
डॉलर और ट्रेजरी यील्ड्स। एआई पुनर्मूल्यांकन से प्रेरित एक तीव्र इक्विटी सुधार स्वतः डॉलर को कमजोर नहीं करता। एक वास्तविक जोखिम-विमुख झटके में, पूंजी अक्सर तरलता आश्रय के रूप में ट्रेजरी और डॉलर की ओर प्रवाहित होती रहती है, भले ही झटका अमेरिकी बाजारों से ही उत्पन्न हो।
सोना और अन्य सुरक्षित-पनाह संपत्तियां। मूल्यांकन पुनर्संयोजन से जुड़ी तीव्र इक्विटी गिरावटों ने ऐतिहासिक रूप से सुरक्षित-पनाह मुद्राओं और संपत्तियों की मांग का समर्थन किया है, क्योंकि निवेशक उस परिसंपत्ति वर्ग के बाहर पूंजी को सुरक्षित रखना चाहते हैं जिसने बिकवाली को जन्म दिया।
क्रिप्टो बाजार। तनाव की अवधि के दौरान बिटकॉइन और प्रमुख ऑल्टकॉइन्स ने पूरी तरह से असंबद्ध हेज के रूप में कार्य करने के बजाय टेक और ग्रोथ स्टॉक्स में जोखिम भावना के साथ उच्च सहसंबंध दिखाया है। टेक बिकवाली के दौरान बिटकॉइन डोमिनेंस कैसे बदलता है, यह देखना इस बात का शुरुआती संकेत दे सकता है कि पूंजी क्रिप्टो के भीतर घूम रही है या पूरी तरह से जोखिम वाली संपत्तियों से बाहर निकल रही है।
इस जानकारी के साथ ट्रेडर्स वास्तव में क्या कर सकते हैं
यह सटीक शिखर या तल की भविष्यवाणी करने का आह्वान नहीं है। यह एक ज्ञात सांद्रता समस्या के इर्द-गिर्द जोखिम को संरचित करने का तर्क है।
- अपने सूचकांक एक्सपोजर को जानें। यदि कोई पोजीशन एक व्यापक अमेरिकी सूचकांक के इर्द-गिर्द बनाई गई है, तो समझें कि इसके हाल के प्रदर्शन का कितना हिस्सा कुछ ही एआई-संबंधित स्टॉक्स से आया है।
- सबसे बड़े घटकों की आय तिथियों पर नज़र रखें। हर साल कुछ तिमाही रिपोर्टें अब पूरे बाजार के लिए असंगत महत्व रखती हैं, केवल उस व्यक्तिगत स्टॉक के लिए नहीं।
- केवल राजस्व ही नहीं, पूंजीगत व्यय टिप्पणी पर भी नज़र रखें। भविष्य के एआई इंफ्रास्ट्रक्चर खर्च पर मार्गदर्शन हाल के आय सीज़न में सबसे बाजार-हिलाने वाले डेटा बिंदुओं में से एक बन गया है।
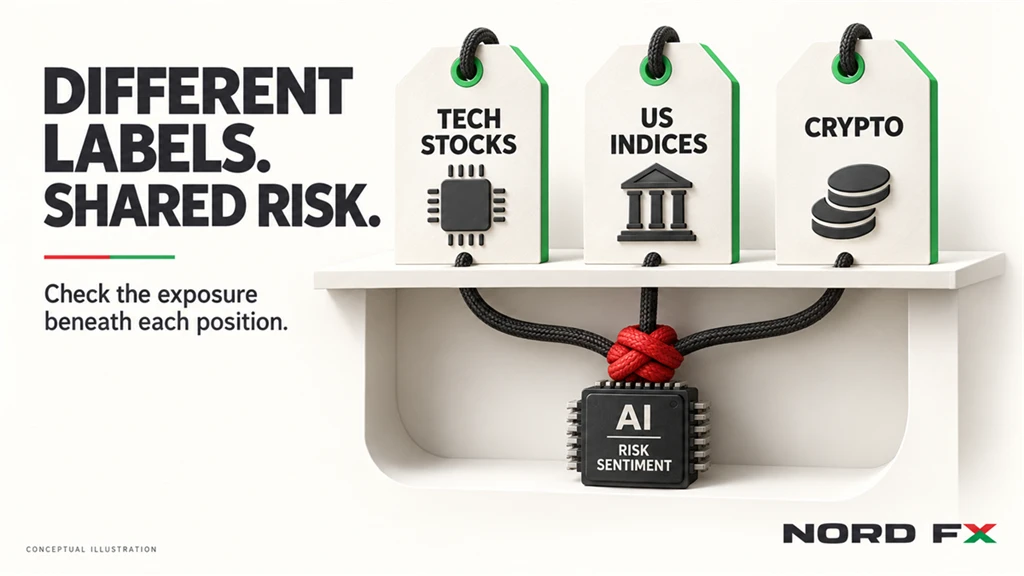
- विचार करें कि आपकी पोजीशन वास्तव में कितनी सहसंबद्ध हैं। एक पोर्टफोलियो जो टेक स्टॉक्स, अमेरिकी सूचकांकों और क्रिप्टो में विविधीकृत दिखता है, एक तीव्र एआई-प्रेरित गिरावट के दौरान एक बड़ी, सहसंबद्ध जोखिम-समर्थक पोजीशन की तरह व्यवहार कर सकता है।
- केवल दिशा के लिए ही नहीं, अस्थिरता के लिए भी योजना रखें। चाहे एआई ट्रेड जारी रहे, घूमे, या सुधरे, इस विषय के इर्द-गिर्द अस्थिरता बढ़ी है। ऐसे केंद्रित, सुर्खी-संवेदनशील बाजारों में पोजीशन आकार और स्टॉप-लॉस अनुशासन अधिक मायने रखते हैं।
- तकनीकी कहानी को ट्रेडिंग कहानी से अलग करें। एआई अपनाना वर्षों तक विस्तार करता रह सकता है, भले ही एआई-संबंधित स्टॉक की कीमतें इस दौरान एक तीव्र सुधार से गुजरें। "एआई उपयोगी है" को "एआई स्टॉक केवल ऊपर ही जा सकते हैं" के साथ भ्रमित करना ऐसे थीम-आधारित रैलियों में ट्रेडर्स द्वारा की जाने वाली सबसे आम गलतियों में से एक है।
इनमें से किसी को भी यह भविष्यवाणी करने की आवश्यकता नहीं है कि भावना कब बदलेगी। इसके लिए हर समय यह जानना आवश्यक है कि किसी भी पोजीशन का कितना हिस्सा वास्तव में एक अलग लेबल पहने एआई दांव है, चाहे वह लेबल कोई सूचकांक हो, जोखिम भावना पर प्रतिक्रिया देने वाला मुद्रा युग्म हो, या टेक स्टॉक्स के साथ कदमताल में ट्रेड होने वाली क्रिप्टो संपत्ति हो।
अक्सर पूछे जाने वाले प्रश्न
क्या एआई स्टॉक बबल निश्चित रूप से फूटेगा?
कोई भी इसे निश्चितता के साथ नहीं कह सकता। मूल्यांकन और सांद्रता मापदंड ऐतिहासिक रूप से खिंचे हुए स्तरों पर हैं, और कई वॉल स्ट्रीट रणनीतिकारों ने 2026 में खुलकर इस पर ध्यान दिलाया है, जबकि अन्य दुर्घटना के बजाय एक लंबे रनवे या रोटेशन की उम्मीद करते हैं।
एआई-प्रेरित बाजार सुधार को क्या ट्रिगर कर सकता है?
आमतौर पर बताए जाने वाले ट्रिगर्स में सबसे बड़ी एआई-संबंधित कंपनियों में से किसी एक की निराशाजनक आय रिपोर्ट या मार्गदर्शन में कटौती, एआई पूंजीगत व्यय धीमा होने के संकेत, या ब्याज दर अपेक्षाओं में बदलाव शामिल है जो दूर के भविष्य के लाभ को आज कम आकर्षक बनाता है।
Magnificent Seven सांद्रता इतनी महत्वपूर्ण क्यों है?
जब स्टॉक्स का एक छोटा समूह किसी सूचकांक के कुल मूल्य का इतना बड़ा हिस्सा बनाता है, तो वह सूचकांक अब व्यापक अर्थव्यवस्था को प्रतिबिंबित नहीं करता। इसका प्रदर्शन असंगत रूप से मुट्ठी भर कंपनियों से जुड़ जाता है, जिससे सूचकांक स्तर पर ऊपर और नीचे दोनों तरफ की अस्थिरता बढ़ जाती है।
क्या टेक स्टॉक्स गिरने पर सोना हमेशा बढ़ता है?
हमेशा नहीं, लेकिन सोने ने ऐतिहासिक रूप से मूल्यांकन-प्रेरित स्टॉक बिकवाली के दौरान सुरक्षित-पनाह मांग को आकर्षित किया है, खासकर जब निवेशक गिरावट को ट्रिगर करने वाले क्षेत्र से पूंजी हटाते हैं, न कि पूरी तरह से जोखिम वाली संपत्तियों से बाहर निकलते हैं।
यह डॉट-कॉम बबल से कैसे अलग है?
सबसे स्पष्ट अंतर लाभप्रदता है। कई डॉट-कॉम युग की कंपनियों के पास बहुत कम या कोई लाभ नहीं था और उनका मूल्यांकन केवल भविष्य के वादों के आधार पर किया जाता था। आज की अधिकांश सबसे बड़ी एआई-संबंधित कंपनियां पर्याप्त वास्तविक लाभ और नकदी प्रवाह उत्पन्न करती हैं, भले ही उनके मूल्यांकन और खर्च योजनाओं पर सवाल उठाए जा रहे हों। क्या वह अंतर डॉट-कॉम शैली के पतन को रोकने के लिए पर्याप्त है, यही वर्तमान बहस का मूल है।
निष्कर्ष
एआई बबल का सवाल किसी एक आय रिपोर्ट या ट्रेडिंग सत्र से तय नहीं होगा। 2026 के अंतिम महीनों की ओर बढ़ते हुए जो स्पष्ट है वह यह है कि अमेरिकी इक्विटी सूचकांकों में सांद्रता एक ऐसे स्तर पर पहुंच गई है जहां कंपनियों की एक छोटी संख्या पूरे बाजार को हिला सकती है, और यह कि तेजड़िए और सतर्क रणनीतिकार दोनों ही बिल्कुल अलग कारणों से समान डेटा बिंदुओं को देख रहे हैं। ट्रेडर्स के लिए, व्यावहारिक निष्कर्ष किसी पक्ष को चुनने के बारे में कम और एक्सपोजर को समझने के बारे में अधिक है: यह जानना कि किसी सूचकांक, पोर्टफोलियो, या रणनीति का कितना हिस्सा चुपचाप एक ही संकीर्ण एआई कथा पर सवार है, और दोनों दिशाओं में अस्थिरता के लिए तैयार रहना।
वापस जाएं वापस जाएं
