پاسخ کوتاه: هیچکس نمیتواند نقطه اوج دقیق یک حباب را در زمان واقعی تشخیص دهد، اما نشانههای هشدار دیگر صرفاً حرفهای حاشیهای نیستند. در سپتامبر 2026، استراتژیستهای وال استریت بهطور مستقیم شرایط کنونی را با سال 1999 مقایسه میکنند، وزن تعداد محدودی از شرکتهای بزرگ مرتبط با هوش مصنوعی در شاخص S&P 500 از 30 درصد فراتر رفته، و یک گزارش سود و زیان بهتنهایی میتواند کل شاخص را جابهجا کند. برای معاملهگران، بحث حباب هوش مصنوعی یک پرسش کاربردی است: کدام ابزارها نخست واکنش نشان میدهند، کدامیک نقش دریچه اطمینان را ایفا میکنند، و چگونه میتوان موضع گرفت بدون آنکه کل حساب را روی یک روایت واحد شرطبندی کرد.
چرا این بحث در سال 2026 بلندتر شد
در بیشتر بازه زمانی 2023 تا 2025، سودهای ناشی از هوش مصنوعی بهعنوان یک روایت ساختاری پایدار مبتنی بر تقاضای جدید برای محاسبات و بهبود بهرهوری تلقی میشد. با ورود به سال 2026، این لحن تغییر کرد. چندین نهاد مالی بهصراحت شرایط کنونی را با دوره داتکام سالهای 1999 تا 2000 مقایسه کردهاند و به گروه محدودی از شرکتها که سهم نامتناسبی از بازده شاخص را به خود اختصاص دادهاند، هزینههای سرمایهای آتی عظیم، و ارزشگذاریهایی که سالها اجرای بینقص را فرض میگیرند، اشاره میکنند.
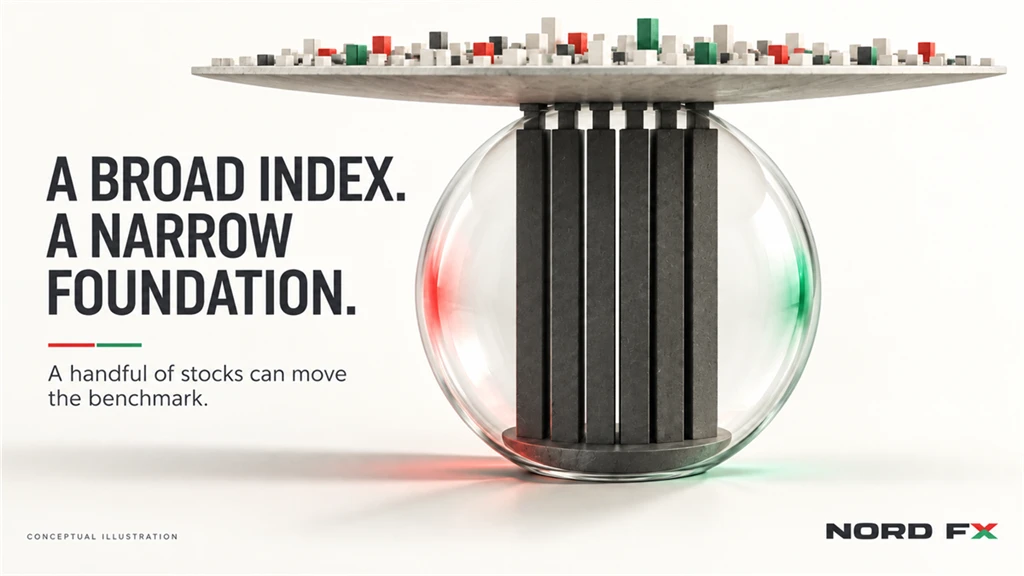
آنچه سال 2026 را از یک بحث معمول درباره «سهام گران هستند» متمایز میکند، تمرکز است. گروه کوچکی از شرکتهای مرتبط با هوش مصنوعی، که اغلب Magnificent Seven نامیده میشوند، اکنون بیش از 30 درصد از کل وزن شاخص S&P 500 را به خود اختصاص دادهاند؛ سطحی تاریخی برای شاخصی گسترده که قرار است نماینده کل اقتصاد باشد. زمانی که یک شاخص تا این حد به تعداد محدودی نام وابسته باشد، یک چشمانداز ناامیدکننده تنها از یک یا دو شرکت میتواند کل شاخص مرجع را جابهجا کند، نه صرفاً یک بخش را. این همان پویاییای است که پیش از معامله هر سیافدی شاخص باید درک شود، زیرا موضعگیری روی یک شاخص گسترده امروز، ریسک تکسهمی بسیار بیشتری نسبت به گذشته به همراه دارد.
استدلالی که آن را حباب میداند
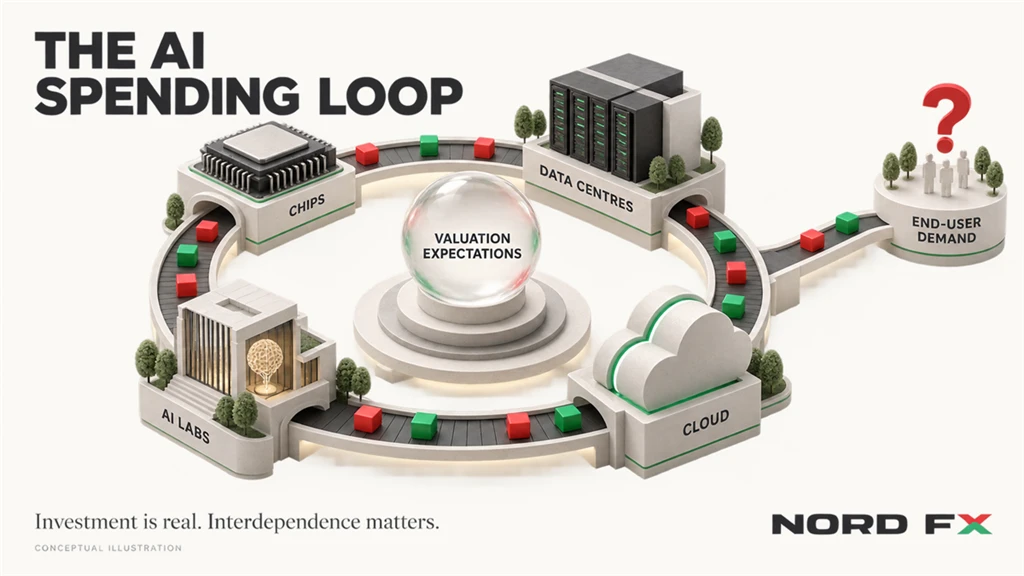
هزینههای سرمایهای عظیم و خودارجاع هستند. بخش بزرگی از سرمایهگذاری در زیرساخت هوش مصنوعی از یک حلقه کوچک از شرکتها میآید که از یکدیگر خرید و در یکدیگر سرمایهگذاری میکنند: تراشه، ظرفیت ابری، مراکز داده و سهام در آزمایشگاههای هوش مصنوعی. این نوع هزینهکرد چرخهای میتواند رشد گزارششده در کل گروه را بدون آنکه لزوماً بازتابدهنده تقاضای متناسب کاربران نهایی باشد، بزرگنمایی کند.
ارزشگذاریها اجرای تقریباً کامل را فرض میگیرند. چندین سهم مرتبط با هوش مصنوعی، از جمله Nvidia که از نزدیکترین موارد زیر نظر است، با ضرایبی معامله میشوند که تنها در صورتی منطقی هستند که رشد درآمد، حاشیه سود و پذیرش هوش مصنوعی همگی سالها در مسیر تهاجمی خود باقی بمانند، با فضای بسیار اندک برای ناامیدی.
ریسک تمرکز، ساختاری است نه تصادفی. با وزن Magnificent Seven بالای 30 درصد از S&P 500، عملکرد در سطح شاخص بهطور فزایندهای بازتابدهنده خوشه کوچکی از گزارشهای سود مرتبط با هوش مصنوعی است، نه اقتصاد گستردهتر.
شباهتهای تاریخی ناراحتکننده هستند. دوره 1999 تا 2000 نیز دارای روایتی تحولآفرین از فناوری، سرمایهگذاری سنگین و باوری بود که معیارهای سنتی ارزشگذاری دیگر کاربرد ندارند. آن دوره پس از قیمتگذاری مجدد انتظارات رشد، با یک روند نزولی چندساله پایان یافت.
اعداد واقعاً چه چیزی را نشان میدهند
تمرکز بهعنوان یک تیتر بیان کردنش آسان است، اما ارزش دارد کمی روی آن درنگ کرد. وزنی بیش از 30 درصد برای هفت شرکت در شاخصی متشکل از پانصد شرکت، از نظر ریاضی به این معناست که بیش از سه دلار از هر ده دلاری که این شاخص را دنبال میکند، به سرنوشت مشترک تعداد اندکی از هیئتمدیرهها گره خورده است. این لزوماً غیرمنطقی نیست: این شرکتها، در مجموع، رشد سود واقعیای ارائه دادهاند که تا حدی توجیهکننده بازارزیابی آنها بوده است. اما این به این معناست که نمایه ریسک شاخص تغییر کرده، حتی اگر نام و نماد آن تغییر نکرده باشد. سرمایهگذاری که پنج سال پیش برای تنوعبخشی، یک صندوق شاخص گسترده آمریکایی خریده، امروز در حال اجرای شرطی بهمراتب متمرکزتر از آن چیزی است که برچسب آن پیشنهاد میکند.
بُعد هزینههای سرمایهای نیز به همان اندازه اهمیت دارد. سرمایهگذاری در زیرساخت هوش مصنوعی که توسط بزرگترین شرکتهای فناوری اعلام شده، اکنون سالانه به صدها میلیارد دلار میرسد که عمدتاً از جریان نقدی عملیاتی تأمین مالی میشود، نه بدهی. حامیان این را نشانهای از انضباط مالی میدانند. منتقدان اشاره میکنند که بخش قابلتوجهی از این هزینهکرد به شکل چرخهای جریان دارد: ارائهدهندگان ابری از سازندگان تراشه خرید میکنند، سازندگان تراشه ظرفیت تولید میخرند و دوباره در آزمایشگاههای هوش مصنوعی سرمایهگذاری میکنند، و آن آزمایشگاهها قراردادهای محاسباتی چندساله با همان ارائهدهندگان ابری امضا میکنند. درآمد ثبتشده از این توافقها واقعی است، اما همچنین در میان همان مجموعه کوچک طرفهای معامله متمرکز شده است، که دقیقاً همان نوع وابستگی متقابلی است که تحلیلگران هنگام ارزیابی گسترده یا خودتقویتشونده بودن رشد به دنبال آن میگردند.
استدلال علیه حباب، یا علیه ترکیدن قریبالوقوع آن
سودها واقعی هستند، نه سوداگرانه. برخلاف بسیاری از شرکتهای دوره داتکام، بزرگترین شرکتهای مرتبط با هوش مصنوعی امروز سود واقعی و جریان نقدی آزاد قابلتوجهی تولید میکنند. هزینهها سنگین هستند، اما عمدتاً از طریق کسبوکارهای موجود و سودآور تأمین مالی میشوند، نه وعدههای مبتنی بر بدهی.
سیگنالهای تقاضا همچنان قوی هستند. تقاضای شرکتی و ابری برای محاسبات هوش مصنوعی همچنان در حال رشد است، و چندین شرکت بهجای ظرفیت فروشنرفته، از تأخیر در سفارشها و محدودیت ظرفیت خبر میدهند، که سیگنالی متفاوت از فروپاشی سمت تقاضا است.
«حباب» و «سقوط قریبالوقوع» یک ادعای یکسان نیستند. برخی استراتژیستهایی که به کشیدگی ارزشگذاریها اذعان دارند، همچنان معتقدند این چرخه میتواند مدتی بیشتر ادامه یابد، یا اینکه یک اصلاح میتواند بهجای فروپاشی سراسری بازار، صرفاً چرخش سرمایه از شلوغترین سهمها باشد.
هر دو اردوگاه در یک نکته توافق دارند: تمرکزی تا این حد شدید، پیامدهای اشتباه بودن حتی درباره یک یا دو شرکت را بالا میبرد. این همچنین به این معناست که خود این بحث به یک عامل تأثیرگذار بر بازار تبدیل شده است. زمانی که یک استراتژیست شناختهشده یادداشتی منتشر میکند که شرایط کنونی را با 1999 مقایسه میکند، یا زمانی که صدایی با پیروان گسترده استدلال مخالف را مطرح میکند، واکنش در سهام مرتبط با هوش مصنوعی و شاخصهایی که آنها را در بر دارند میتواند فوری باشد، حتی پیش از هرگونه تغییر واقعی در سود یا برنامههای هزینهای.
این وضعیت چگونه میتواند در بازارهایی که معاملهگران زیر نظر دارند رخ دهد
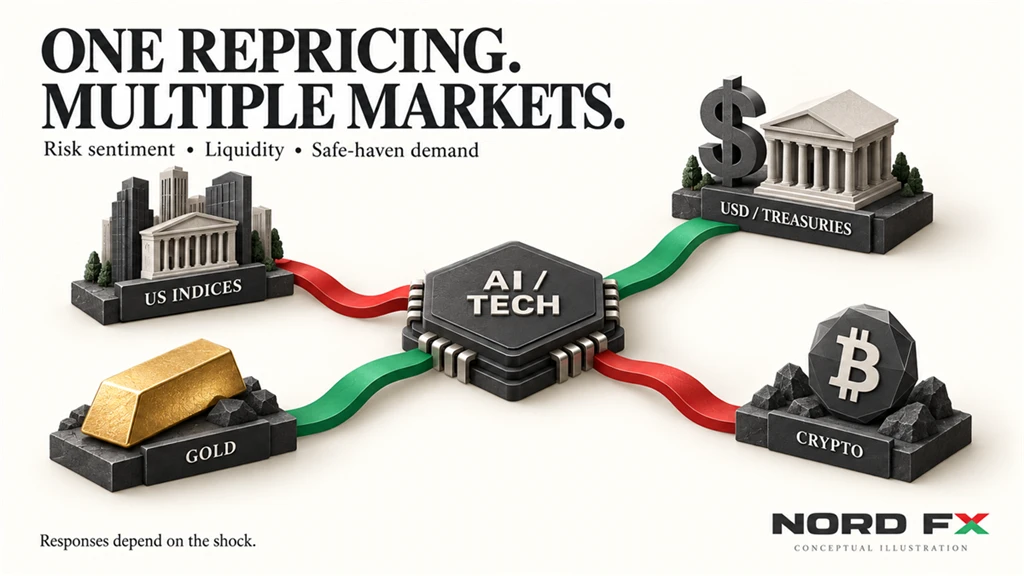
شاخصهای سهام آمریکا. از آنجا که سهام مرتبط با هوش مصنوعی وزن بسیار بالایی در شاخص دارند، شاخصهای مرجع آمریکایی حساسیت بیشتری نسبت به معمول نسبت به تعداد محدودی از تاریخهای گزارش سود و بهروزرسانی چشمانداز دارند، با امکان نوسانات یکروزه شدید حتی خارج از بخشی که مستقیماً درگیر است.
سهام منفرد مرتبط با هوش مصنوعی. سهامی که بیشترین پیوند را با چرخه هزینههای سرمایهای هوش مصنوعی دارند، سازندگان تراشه، ارائهدهندگان زیرساخت ابری، و پیشتازان نرمافزاری مانند Microsoft، تمایل دارند در هر دو جهت شاهد شدیدترین بازارزیابی باشند، زیرا انتظارات درباره آنها از پیش نزدیک به کمال قیمتگذاری شده است.
دلار و بازدهی اوراق خزانهداری. یک اصلاح شدید سهام که ناشی از بازارزیابی هوش مصنوعی باشد، بهطور خودکار دلار را تضعیف نمیکند. در یک شوک واقعی گریز از ریسک، سرمایه اغلب همچنان به سمت اوراق خزانهداری و دلار بهعنوان پناهگاه نقدینگی جریان مییابد، حتی زمانی که خود شوک از بازارهای آمریکا منشأ گرفته باشد.
طلا و سایر داراییهای امن. افتهای شدید سهام مرتبط با بازارزیابی، از نظر تاریخی از تقاضا برای ارزها و داراییهای امن حمایت کردهاند، زیرا سرمایهگذاران به دنبال حفظ سرمایه خارج از طبقه داراییای هستند که موجب فروش گسترده شده است.
بازارهای ارز دیجیتال. بیتکوین و آلتکوینهای اصلی در دورههای تنش، همبستگی بالایی با احساسات ریسک در سهام فناوری و رشد نشان دادهاند، بهجای آنکه بهعنوان یک پوشش کاملاً بیارتباط عمل کنند. زیر نظر گرفتن نحوه تغییر سلطه بیتکوین در طول یک فروش گسترده در بخش فناوری، میتواند سرنخی زودهنگام درباره اینکه آیا سرمایه در درون ارزهای دیجیتال در حال چرخش است یا کاملاً در حال خروج از داراییهای ریسکی است، فراهم کند.
معاملهگران واقعاً با این اطلاعات چه میتوانند بکنند
این دعوتی برای پیشبینی نقطه دقیق اوج یا کف نیست. این استدلالی است برای ساختاردهی ریسک حول یک مسئله تمرکز شناختهشده.
- میزان مواجهه شاخصی خود را بشناسید. اگر یک موقعیت حول یک شاخص گسترده آمریکایی ساخته شده، بدانید چه میزان از عملکرد اخیر آن از تعداد محدودی سهام مرتبط با هوش مصنوعی ناشی شده است.
- تاریخهای گزارش سود بزرگترین اجزای شاخص را زیر نظر بگیرید. تعداد محدودی گزارش فصلی هر سال، اکنون اهمیتی نامتناسب برای کل بازار دارند، نه فقط برای همان سهم.
- اظهارات مربوط به هزینههای سرمایهای را نیز رصد کنید، نه فقط درآمد را. چشمانداز مربوط به هزینههای آتی زیرساخت هوش مصنوعی به یکی از تأثیرگذارترین دادههای بازار در فصلهای اخیر گزارشدهی تبدیل شده است.
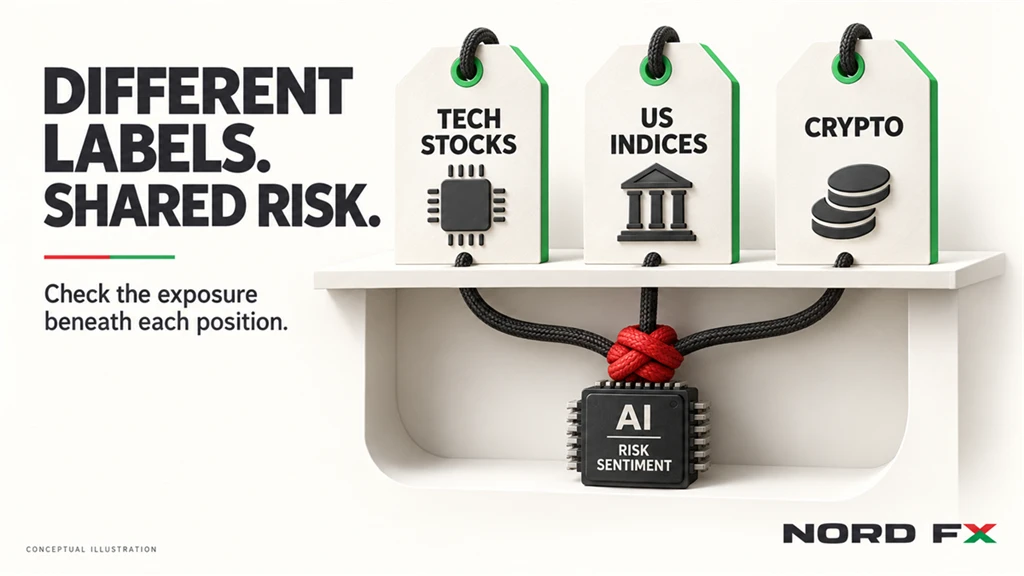
- به میزان واقعی همبستگی موقعیتهای خود توجه کنید. پرتفویی که در ظاهر میان سهام فناوری، شاخصهای آمریکایی و ارزهای دیجیتال متنوع به نظر میرسد، میتواند در یک افت شدید ناشی از هوش مصنوعی، همچون یک موقعیت بزرگ و همبسته مبتنی بر ریسکپذیری عمل کند.
- برای نوسان برنامه داشته باشید، نه فقط برای جهت. چه معامله هوش مصنوعی ادامه یابد، چه چرخش کند، چه اصلاح شود، نوسان حول این محور افزایش یافته است. در بازارهای متمرکز و حساس به تیترها مانند این، انضباط در اندازه موقعیت و حد ضرر اهمیت بیشتری پیدا میکند.
- روایت فناوری را از روایت معاملاتی جدا کنید. پذیرش هوش مصنوعی میتواند سالها به گسترش خود ادامه دهد، حتی اگر قیمت سهام مرتبط با هوش مصنوعی در این مسیر اصلاح شدیدی را تجربه کند. یکیدانستن «هوش مصنوعی مفید است» با «سهام هوش مصنوعی فقط میتواند بالا برود»، یکی از رایجترین اشتباهاتی است که معاملهگران در چنین رونقهای موضوعمحوری مرتکب میشوند.
هیچکدام از اینها نیازمند پیشبینی لحظه دقیق تغییر احساسات بازار نیست. آنچه لازم است، دانستن این نکته در تمام اوقات است که چه میزان از هر موقعیتی در واقع یک شرطبندی روی هوش مصنوعی با برچسبی متفاوت است، خواه آن برچسب یک شاخص باشد، خواه یک جفتارز که به احساسات ریسک واکنش نشان میدهد، یا یک دارایی دیجیتال که همگام با سهام فناوری معامله میشود.
پرسشهای متداول
آیا حباب سهام هوش مصنوعی قطعاً خواهد ترکید؟
هیچکس نمیتواند این را با قطعیت بگوید. شاخصهای ارزشگذاری و تمرکز در سطوحی تاریخاً کشیده قرار دارند، و چندین استراتژیست وال استریت آشکارا در سال 2026 به این موضوع اشاره کردهاند، در حالی که برخی دیگر انتظار دارند این روند بیشتر ادامه یابد یا بهجای سقوط، چرخشی رخ دهد.
چه چیزی میتواند یک اصلاح بازار مبتنی بر هوش مصنوعی را رقم بزند؟
محرکهای رایج ذکرشده شامل یک گزارش سود ناامیدکننده یا کاهش چشمانداز از یکی از بزرگترین شرکتهای مرتبط با هوش مصنوعی، نشانههایی از کند شدن هزینههای سرمایهای هوش مصنوعی، یا تغییری در انتظارات نرخ بهره است که سودهای آینده دور را کمتر جذاب میسازد.
چرا تمرکز Magnificent Seven تا این حد اهمیت دارد؟
زمانی که گروه کوچکی از سهام سهم بسیار بزرگی از ارزش کل یک شاخص را تشکیل میدهند، آن شاخص دیگر بازتابدهنده اقتصاد گسترده نیست. عملکرد آن بهطور نامتناسبی به تعداد محدودی شرکت گره میخورد، که این امر هم نوسان صعودی و هم نزولی را در سطح شاخص افزایش میدهد.
آیا طلا همیشه با افت سهام فناوری صعود میکند؟
نه همیشه، اما طلا از نظر تاریخی در دورههای فروش گسترده سهام ناشی از ارزشگذاری، تقاضای پناهگاه امن را به خود جذب کرده است، بهویژه زمانی که سرمایهگذاران سرمایه را از بخشی که موجب افت شده خارج میکنند، نه اینکه بهطور کامل از داراییهای ریسکی خارج شوند.
این چه تفاوتی با حباب داتکام دارد؟
روشنترین تفاوت، سودآوری است. بسیاری از شرکتهای دوره داتکام سود اندک یا هیچ سودی نداشتند و صرفاً بر اساس وعدههای آینده ارزشگذاری میشدند. بیشتر بزرگترین شرکتهای مرتبط با هوش مصنوعی امروز، حتی در حالی که ارزشگذاری و برنامههای هزینهای آنها زیر سؤال است، سود و جریان نقدی واقعی قابلتوجهی تولید میکنند. اینکه آیا این تفاوت برای جلوگیری از فروپاشی به سبک داتکام کافی است یا نه، دقیقاً همان چیزی است که این بحث کنونی حول آن میچرخد.
جمعبندی
پرسش حباب هوش مصنوعی با هیچ گزارش سود یا جلسه معاملاتی واحدی حلوفصل نخواهد شد. آنچه در آستانه ماههای پایانی 2026 روشن است این است که تمرکز در شاخصهای سهام آمریکا به سطحی رسیده که تعداد محدودی شرکت میتوانند کل بازار را جابهجا کنند، و هر دو اردوگاه، چه خوشبینها و چه استراتژیستهای محتاط، همان دادهها را به دلایلی کاملاً متفاوت زیر نظر دارند. برای معاملهگران، نتیجه کاربردی کمتر درباره انتخاب یک طرف است و بیشتر درباره درک میزان مواجهه: دانستن اینکه چه میزان از یک شاخص، یک پرتفو یا یک استراتژی، بیسروصدا بر همان روایت محدود هوش مصنوعی سوار است، و آماده بودن برای نوسان در هر دو جهت.
بازگشت بازگشت
