Câu trả lời ngắn gọn: Không ai có thể xác định chính xác đỉnh của một bong bóng trong thời gian thực, nhưng những dấu hiệu cảnh báo không còn là ý kiến bên lề nữa. Vào tháng 9 năm 2026, các chiến lược gia của Phố Wall đang so sánh trực tiếp với năm 1999, tỷ trọng của một nhóm nhỏ các công ty vốn hóa lớn liên quan đến AI trong chỉ số S&P 500 đã vượt quá 30 phần trăm, và chỉ một báo cáo lợi nhuận cũng đủ để làm dịch chuyển toàn bộ chỉ số. Đối với các nhà giao dịch, cuộc tranh luận về bong bóng AI là một câu hỏi mang tính thực tiễn: công cụ nào phản ứng trước, công cụ nào đóng vai trò như van giảm áp, và làm thế nào để định vị mà không đặt cược cả tài khoản vào một câu chuyện duy nhất.
Vì Sao Cuộc Tranh Luận Trở Nên Sôi Nổi Hơn Trong Năm 2026
Trong phần lớn giai đoạn từ 2023 đến 2025, mức tăng trưởng do AI dẫn dắt được xem như một câu chuyện cấu trúc bền vững, dựa trên nhu cầu tính toán mới và lợi ích năng suất. Sang năm 2026, giọng điệu đã thay đổi. Nhiều bàn giao dịch đã công khai so sánh điều kiện hiện tại với thời kỳ dot-com 1999 đến 2000, chỉ ra một nhóm nhỏ các công ty chiếm phần lớn không tương xứng trong lợi nhuận của chỉ số, chi tiêu vốn dự kiến khổng lồ, và các định giá giả định nhiều năm thực thi hoàn hảo.
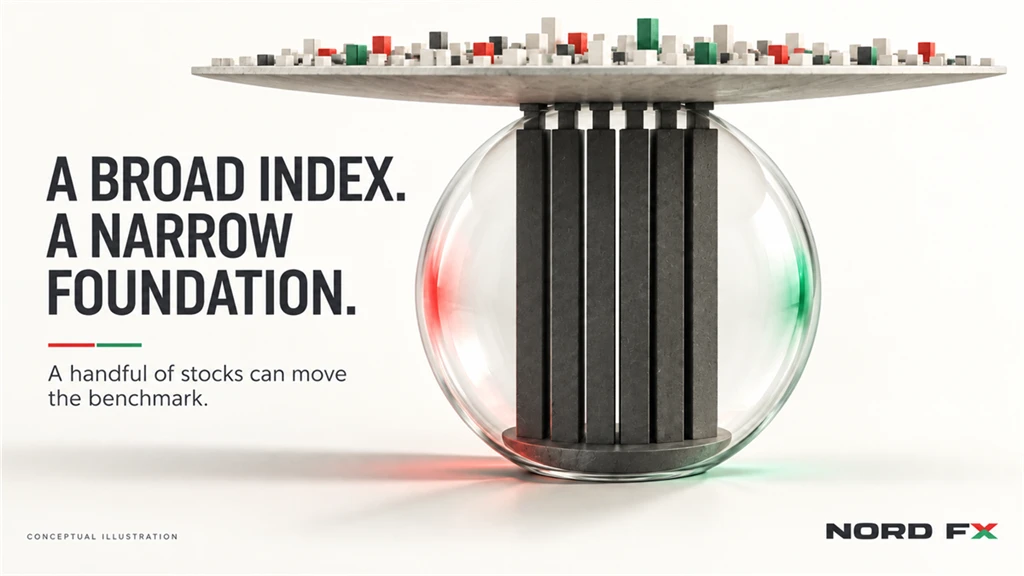
Điều khiến năm 2026 khác với cuộc tranh luận thông thường về việc "cổ phiếu đang đắt" chính là mức độ tập trung. Một nhóm nhỏ các công ty liên quan đến AI, thường được gọi là Magnificent Seven, hiện chiếm hơn 30 phần trăm tổng tỷ trọng của S&P 500, một mức lịch sử đối với một chỉ số rộng vốn được cho là đại diện cho toàn bộ nền kinh tế. Khi một chỉ số phụ thuộc nặng nề vào một nhóm nhỏ tên tuổi như vậy, một dự báo đáng thất vọng chỉ từ một hoặc hai công ty trong số đó cũng có thể làm dịch chuyển toàn bộ chỉ số, chứ không chỉ riêng một ngành. Đây chính là động lực cần hiểu rõ trước khi giao dịch bất kỳ CFD chỉ số nào, vì một vị thế chỉ số rộng ngày nay mang rủi ro cổ phiếu đơn lẻ cao hơn nhiều so với trước đây.
Lập Luận Cho Rằng Đây Là Bong Bóng
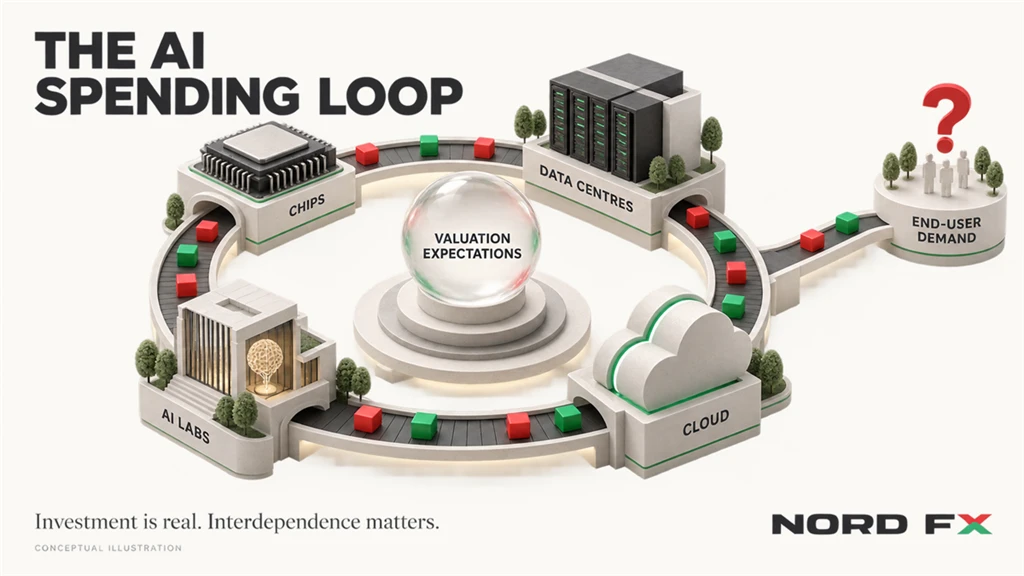
Chi tiêu vốn khổng lồ và mang tính tự tham chiếu. Phần lớn đầu tư vào hạ tầng AI đến từ một nhóm nhỏ các công ty mua bán và đầu tư lẫn nhau: chip, năng lực điện toán đám mây, trung tâm dữ liệu, và cổ phần trong các phòng thí nghiệm AI. Chi tiêu mang tính vòng tròn như vậy có thể làm phóng đại mức tăng trưởng được báo cáo trong toàn nhóm mà không nhất thiết phản ánh nhu cầu tương xứng từ người dùng cuối.
Định giá giả định việc thực thi gần như hoàn hảo. Một số cổ phiếu liên quan đến AI, trong đó Nvidia được theo dõi sát sao nhất, đang giao dịch ở các mức định giá chỉ có ý nghĩa nếu tăng trưởng doanh thu, biên lợi nhuận và mức độ áp dụng AI đều tiếp tục theo quỹ đạo tích cực trong nhiều năm, gần như không còn dư địa cho sự thất vọng.
Rủi ro tập trung mang tính cấu trúc, không phải ngẫu nhiên. Với tỷ trọng của Magnificent Seven vượt quá 30 phần trăm của S&P 500, hiệu suất ở cấp độ chỉ số ngày càng phản ánh một nhóm nhỏ các báo cáo lợi nhuận liên quan đến AI hơn là toàn bộ nền kinh tế rộng lớn hơn.
Những điểm tương đồng lịch sử gây khó chịu. Giai đoạn 1999 đến 2000 cũng có một câu chuyện công nghệ mang tính chuyển đổi, đầu tư vốn lớn, và niềm tin rằng các chỉ số định giá truyền thống không còn áp dụng được nữa. Giai đoạn đó kết thúc bằng một đợt sụt giảm kéo dài nhiều năm sau khi kỳ vọng tăng trưởng được định giá lại.
Những Con Số Thực Sự Cho Thấy Điều Gì
Mức độ tập trung dễ nêu thành tiêu đề nhưng đáng để suy ngẫm kỹ hơn một chút. Tỷ trọng trên 30 phần trăm dành cho bảy công ty trong một chỉ số gồm năm trăm công ty có nghĩa là, về mặt toán học, hơn ba trong số mười đô la theo dõi chỉ số đó đang đặt cược vào vận mệnh gộp lại của một nhóm nhỏ ban giám đốc. Điều này không hẳn là phi lý: các công ty đó, tính gộp lại, đã mang lại mức tăng trưởng lợi nhuận thực sự phần nào biện minh cho việc định giá lại của họ. Nhưng điều đó có nghĩa là hồ sơ rủi ro của chỉ số đã thay đổi ngay cả khi tên gọi và mã chứng khoán của nó không thay đổi. Một nhà đầu tư đã mua một quỹ chỉ số Mỹ rộng cách đây năm năm để đa dạng hóa, ngày nay, đang thực hiện một khoản cược tập trung hơn nhiều so với nhãn mác gợi ý.
Khía cạnh chi tiêu vốn cũng quan trọng không kém. Đầu tư hạ tầng AI được các công ty công nghệ lớn nhất công bố hiện lên tới hàng trăm tỷ đô la mỗi năm, phần lớn được tài trợ từ dòng tiền hoạt động chứ không phải nợ vay. Những người ủng hộ xem đây là dấu hiệu của kỷ luật tài chính. Những người hoài nghi chỉ ra rằng một phần đáng kể chi tiêu này diễn ra theo vòng tròn: các nhà cung cấp đám mây mua chip từ các nhà sản xuất chip, các nhà sản xuất chip mua năng lực sản xuất và đầu tư ngược lại vào các phòng thí nghiệm AI, và các phòng thí nghiệm đó ký hợp đồng điện toán nhiều năm với chính các nhà cung cấp đám mây đó. Doanh thu ghi nhận từ những thỏa thuận này là thực, nhưng cũng tập trung vào cùng một nhóm nhỏ đối tác, đây chính xác là loại phụ thuộc lẫn nhau mà các nhà phân tích tìm kiếm khi đánh giá liệu tăng trưởng có dựa trên nền tảng rộng hay đang tự củng cố lẫn nhau.
Lập Luận Chống Lại Bong Bóng, Hoặc Chống Lại Sự Sụp Đổ Sắp Xảy Ra
Lợi nhuận là thực, không phải đầu cơ. Khác với nhiều công ty thời kỳ dot-com, các công ty liên quan đến AI lớn nhất ngày nay tạo ra lợi nhuận thực tế đáng kể và dòng tiền tự do. Chi tiêu lớn, nhưng phần lớn được tài trợ bởi các doanh nghiệp hiện có, sinh lời, chứ không phải những lời hứa hẹn dựa trên nợ vay.
Tín hiệu nhu cầu vẫn mạnh mẽ. Nhu cầu về điện toán AI từ doanh nghiệp và đám mây tiếp tục tăng trưởng, và nhiều công ty báo cáo tồn đọng đơn hàng và hạn chế năng lực thay vì năng lực dư thừa chưa bán được, đây là tín hiệu khác so với sự sụp đổ từ phía cầu.
"Bong bóng" và "sụp đổ sắp xảy ra" không phải cùng một luận điểm. Một số chiến lược gia thừa nhận định giá đang căng thẳng vẫn cho rằng chu kỳ này có thể còn kéo dài thêm một thời gian, hoặc một đợt điều chỉnh có thể là sự luân chuyển ra khỏi những cổ phiếu đông đúc nhất chứ không phải sự sụp đổ trên toàn thị trường.
Cả hai phe đều đồng ý về một điều: mức độ tập trung cực đoan này làm tăng mức độ rủi ro nếu đánh giá sai chỉ một hoặc hai công ty. Điều này cũng có nghĩa là bản thân cuộc tranh luận đã trở thành yếu tố tác động đến thị trường. Khi một chiến lược gia nổi tiếng công bố một ghi chú so sánh điều kiện hiện tại với năm 1999, hoặc khi một tiếng nói được theo dõi rộng rãi lập luận ngược lại, phản ứng ở các cổ phiếu liên quan đến AI và các chỉ số nắm giữ chúng có thể diễn ra ngay lập tức, ngay cả trước khi có bất kỳ thay đổi thực sự nào về lợi nhuận hoặc kế hoạch chi tiêu.
Điều Này Có Thể Diễn Ra Như Thế Nào Trên Các Thị Trường Mà Nhà Giao Dịch Theo Dõi
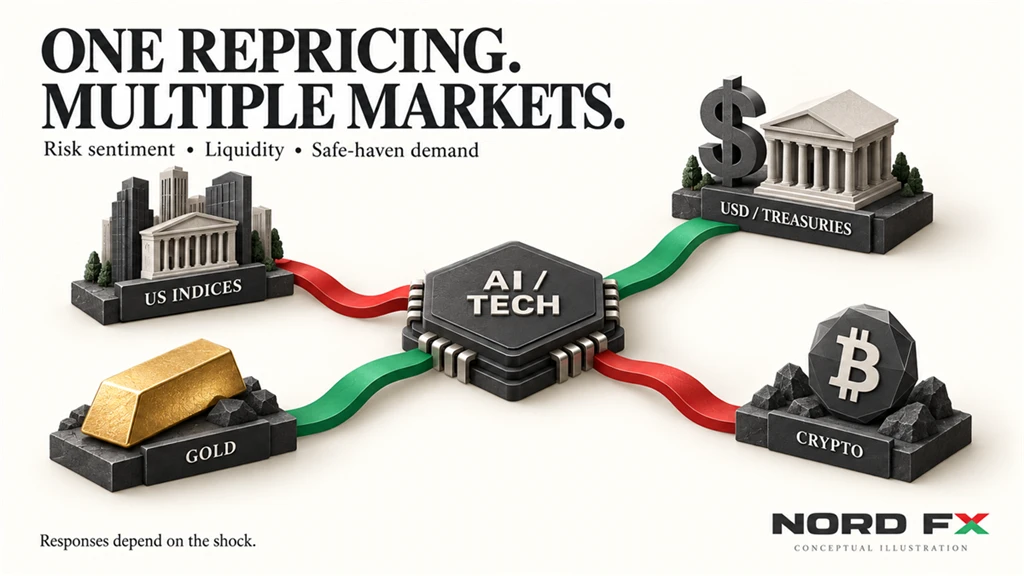
Chỉ số chứng khoán Mỹ. Vì các cổ phiếu liên quan đến AI chiếm tỷ trọng chỉ số rất lớn, các chỉ số chuẩn của Mỹ nhạy cảm hơn bình thường với một số ít ngày công bố lợi nhuận và cập nhật dự báo, với khả năng xảy ra những biến động lớn trong một ngày ngay cả ở những lĩnh vực không liên quan trực tiếp.
Cổ phiếu AI riêng lẻ. Các cổ phiếu gắn liền nhất với chu kỳ chi tiêu vốn AI, các nhà sản xuất chip, các nhà cung cấp hạ tầng đám mây, và các công ty phần mềm hàng đầu như Microsoft, có xu hướng chứng kiến sự định giá lại mạnh mẽ nhất theo cả hai hướng, vì kỳ vọng ở đó đã được định giá gần như hoàn hảo.
Đồng đô la và lợi suất trái phiếu kho bạc. Một đợt điều chỉnh cổ phiếu mạnh do việc định giá lại AI gây ra không tự động làm suy yếu đồng đô la. Trong một cú sốc né tránh rủi ro thực sự, dòng vốn thường vẫn chảy về trái phiếu kho bạc và đồng đô la như một nơi trú ẩn thanh khoản, ngay cả khi cú sốc bắt nguồn từ thị trường Mỹ.
Vàng và các tài sản trú ẩn an toàn khác. Các đợt sụt giảm mạnh của cổ phiếu gắn với việc định giá lại thường hỗ trợ nhu cầu đối với các loại tiền tệ và tài sản trú ẩn an toàn, khi nhà đầu tư tìm cách bảo toàn vốn ngoài nhóm tài sản đã gây ra đợt bán tháo.
Thị trường tiền mã hóa. Bitcoin và các đồng altcoin lớn đã cho thấy mức độ tương quan cao với tâm lý rủi ro trong cổ phiếu công nghệ và tăng trưởng trong các giai đoạn căng thẳng, thay vì hoạt động như một công cụ phòng ngừa hoàn toàn không tương quan. Theo dõi cách độ thống trị của Bitcoin thay đổi trong đợt bán tháo cổ phiếu công nghệ có thể cung cấp tín hiệu sớm về việc liệu dòng vốn đang luân chuyển trong nội bộ tiền mã hóa hay đang rời khỏi tài sản rủi ro hoàn toàn.
Nhà Giao Dịch Thực Sự Có Thể Làm Gì Với Thông Tin Này
Đây không phải là lời kêu gọi dự đoán chính xác đỉnh hay đáy. Đây là lập luận để cấu trúc rủi ro xoay quanh một vấn đề tập trung đã được biết đến.
- Hiểu rõ mức độ tiếp xúc chỉ số của bạn. Nếu một vị thế được xây dựng xoay quanh một chỉ số Mỹ rộng, hãy hiểu bao nhiêu phần hiệu suất gần đây của nó đến từ một số ít cổ phiếu liên quan đến AI.
- Theo dõi ngày công bố lợi nhuận của các thành phần lớn nhất. Một số ít báo cáo hàng quý mỗi năm hiện mang tầm quan trọng vượt trội đối với toàn bộ thị trường, chứ không chỉ riêng cổ phiếu đó.
- Theo dõi các bình luận về chi tiêu vốn, chứ không chỉ doanh thu. Hướng dẫn về chi tiêu hạ tầng AI trong tương lai đã trở thành một trong những điểm dữ liệu tác động mạnh nhất đến thị trường trong các mùa báo cáo gần đây.
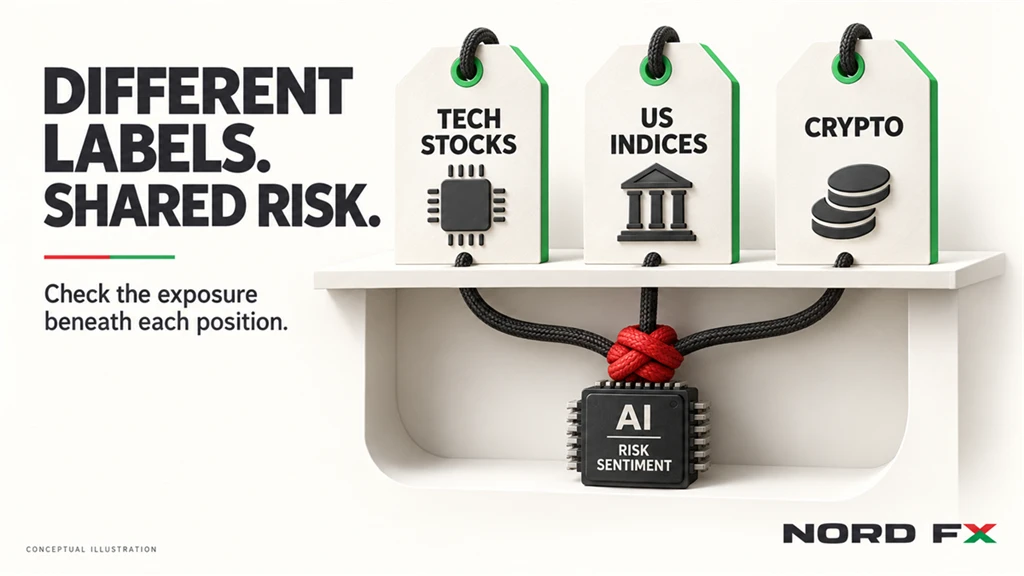
- Xem xét mức độ tương quan thực sự giữa các vị thế của bạn. Một danh mục trông có vẻ đa dạng giữa cổ phiếu công nghệ, chỉ số Mỹ và tiền mã hóa có thể hoạt động như một vị thế rủi ro lớn, tương quan chặt chẽ trong một đợt sụt giảm mạnh do AI dẫn dắt.
- Có kế hoạch cho biến động, không chỉ hướng đi. Dù xu hướng AI tiếp tục, luân chuyển hay điều chỉnh, mức độ biến động xoay quanh chủ đề này đã gia tăng. Kỷ luật về quy mô vị thế và lệnh cắt lỗ trở nên quan trọng hơn trong các thị trường tập trung, nhạy cảm với tin tức như thế này.
- Tách biệt câu chuyện công nghệ khỏi câu chuyện giao dịch. Việc áp dụng AI có thể tiếp tục mở rộng trong nhiều năm ngay cả khi giá cổ phiếu liên quan đến AI trải qua một đợt điều chỉnh mạnh trong quá trình đó. Nhầm lẫn giữa "AI hữu ích" với "cổ phiếu AI chỉ có thể tăng" là một trong những sai lầm phổ biến nhất mà nhà giao dịch mắc phải trong các đợt tăng giá theo chủ đề như thế này.
Không điều nào trong số này đòi hỏi phải dự đoán chính xác thời điểm tâm lý thị trường đảo chiều. Điều cần thiết là luôn nắm rõ bao nhiêu phần trong bất kỳ vị thế nào thực chất là một khoản cược vào AI được khoác một nhãn khác, cho dù nhãn đó là một chỉ số, một cặp tiền tệ phản ứng theo tâm lý rủi ro, hay một tài sản tiền mã hóa giao dịch theo nhịp của cổ phiếu công nghệ.
Câu Hỏi Thường Gặp
Bong bóng cổ phiếu AI chắc chắn sẽ vỡ?
Không ai có thể khẳng định điều này một cách chắc chắn. Các chỉ số định giá và mức độ tập trung đang ở mức căng thẳng nhất trong lịch sử, và nhiều chiến lược gia Phố Wall đã công khai chỉ ra điều này trong năm 2026, trong khi những người khác kỳ vọng một đường băng dài hơn hoặc một sự luân chuyển thay vì một cú sụp đổ.
Điều gì có thể kích hoạt một đợt điều chỉnh thị trường do AI dẫn dắt?
Các tác nhân thường được nêu ra bao gồm một báo cáo lợi nhuận đáng thất vọng hoặc hạ dự báo từ một trong những công ty liên quan đến AI lớn nhất, các dấu hiệu cho thấy chi tiêu vốn AI đang chậm lại, hoặc sự thay đổi trong kỳ vọng lãi suất khiến lợi nhuận tương lai xa trở nên kém hấp dẫn hơn ở hiện tại.
Tại sao mức độ tập trung của Magnificent Seven lại quan trọng đến vậy?
Khi một nhóm nhỏ cổ phiếu chiếm một tỷ trọng lớn đến vậy trong tổng giá trị của một chỉ số, chỉ số đó không còn phản ánh nền kinh tế rộng lớn nữa. Hiệu suất của nó trở nên gắn kết không tương xứng với một số ít công ty, làm gia tăng cả biến động tăng lẫn giảm ở cấp độ chỉ số.
Vàng có luôn tăng giá khi cổ phiếu công nghệ giảm không?
Không phải lúc nào cũng vậy, nhưng vàng đã thu hút nhu cầu trú ẩn an toàn trong lịch sử trong các đợt bán tháo cổ phiếu do định giá, đặc biệt khi nhà đầu tư dịch chuyển vốn ra khỏi lĩnh vực đã gây ra đợt sụt giảm chứ không phải rời khỏi tài sản rủi ro hoàn toàn.
Điều này khác gì so với bong bóng dot-com?
Sự khác biệt rõ ràng nhất là khả năng sinh lời. Nhiều công ty thời kỳ dot-com có rất ít hoặc không có lợi nhuận và được định giá chỉ dựa trên những lời hứa về tương lai. Hầu hết các công ty liên quan đến AI lớn nhất ngày nay tạo ra lợi nhuận và dòng tiền thực đáng kể, ngay cả khi định giá và kế hoạch chi tiêu của họ đang bị đặt câu hỏi. Liệu sự khác biệt đó có đủ để ngăn chặn một đợt sụp đổ kiểu dot-com hay không chính là trọng tâm của cuộc tranh luận hiện nay.
Kết Luận
Câu hỏi về bong bóng AI sẽ không được giải quyết bởi bất kỳ báo cáo lợi nhuận hay phiên giao dịch đơn lẻ nào. Điều rõ ràng khi bước vào những tháng cuối cùng của năm 2026 là mức độ tập trung trong các chỉ số chứng khoán Mỹ đã đạt đến mức mà một số ít công ty có thể làm dịch chuyển toàn bộ thị trường, và cả phe lạc quan lẫn các chiến lược gia thận trọng đều đang theo dõi cùng những điểm dữ liệu vì những lý do hoàn toàn khác nhau. Đối với nhà giao dịch, kết luận thực tiễn không phải là chọn phe nào, mà là hiểu rõ mức độ tiếp xúc rủi ro: biết được bao nhiêu phần của một chỉ số, một danh mục đầu tư, hay một chiến lược đang âm thầm phụ thuộc vào cùng một câu chuyện AI hẹp, và sẵn sàng đối mặt với biến động theo cả hai hướng.
Go Back Go Back
