الإجابة المختصرة: لا يستطيع أحد تحديد القمة الدقيقة لأي فقاعة في الوقت الفعلي، لكن علامات التحذير لم تعد مجرد آراء هامشية. ففي سبتمبر 2026، يعقد استراتيجيو وول ستريت مقارنات مباشرة مع عام 1999، وقد تجاوز وزن حفنة من الشركات العملاقة المرتبطة بالذكاء الاصطناعي داخل مؤشر S&P 500 نسبة 30 بالمئة، وأصبح تقرير أرباح واحد كافيًا لتحريك المؤشر بأكمله. بالنسبة للمتداولين، يُعد الجدل حول فقاعة الذكاء الاصطناعي سؤالًا عمليًا: أي الأدوات تتفاعل أولًا، وأيها يعمل كصمام أمان، وكيف يمكن اتخاذ المراكز دون المراهنة بكامل الحساب على سردية واحدة.
لماذا ازداد النقاش حدة في عام 2026
خلال معظم الفترة من 2023 إلى 2025، كانت المكاسب المدفوعة بالذكاء الاصطناعي تُعامل كقصة هيكلية دائمة مبنية على طلب جديد على الحوسبة ومكاسب في الإنتاجية. ومع دخول عام 2026، تغيرت النبرة. فقد قارنت عدة جهات علنًا بين الظروف الحالية وفترة شركات الإنترنت بين عامي 1999 و2000، مشيرة إلى مجموعة ضيقة من الشركات التي تقود حصة غير متناسبة من عوائد المؤشر، وإنفاق رأسمالي مستقبلي هائل، وتقييمات تفترض سنوات من التنفيذ الخالي من العيوب.
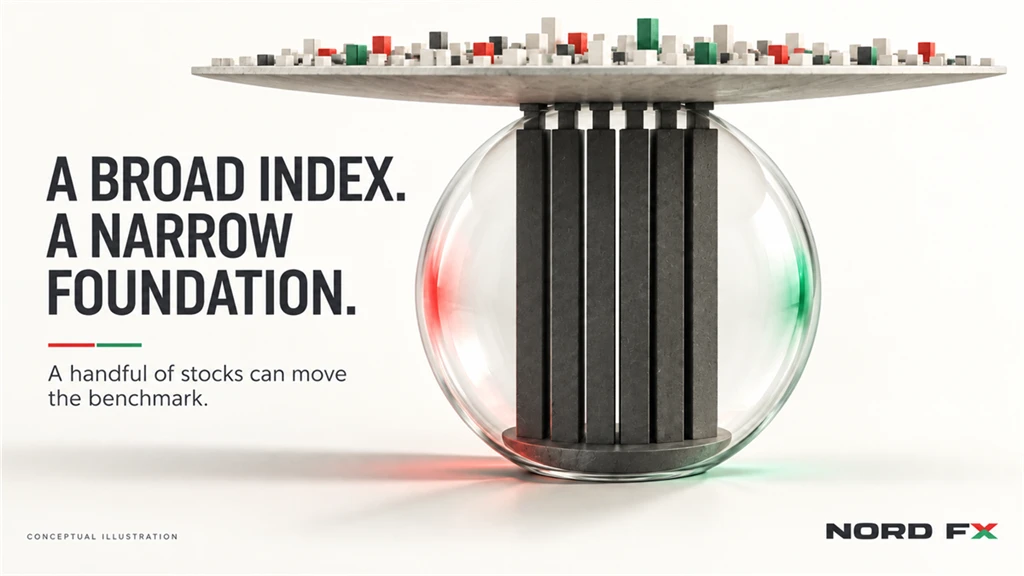
ما يجعل عام 2026 مختلفًا عن الجدل المعتاد حول "ارتفاع أسعار الأسهم" هو التركز. فمجموعة صغيرة من الشركات المرتبطة بالذكاء الاصطناعي، والمعروفة غالبًا باسم Magnificent Seven، تمثل الآن أكثر من 30 بالمئة من إجمالي وزن مؤشر S&P 500، وهو مستوى تاريخي لمؤشر واسع من المفترض أن يمثل الاقتصاد بأكمله. وعندما يعتمد مؤشر ما بهذا القدر على حفنة من الأسماء، يمكن لتوجيه أرباح مخيب لشركة أو شركتين فقط أن يحرك المؤشر المرجعي بأكمله، وليس قطاعًا واحدًا فقط. وهذه هي الديناميكية ذاتها التي تستحق الفهم قبل تداول أي عقد فروقات على مؤشر، لأن المركز في مؤشر واسع اليوم يحمل مخاطر متعلقة بسهم واحد أعلى بكثير مما كانت عليه سابقًا.
الحجة القائلة بأنها فقاعة
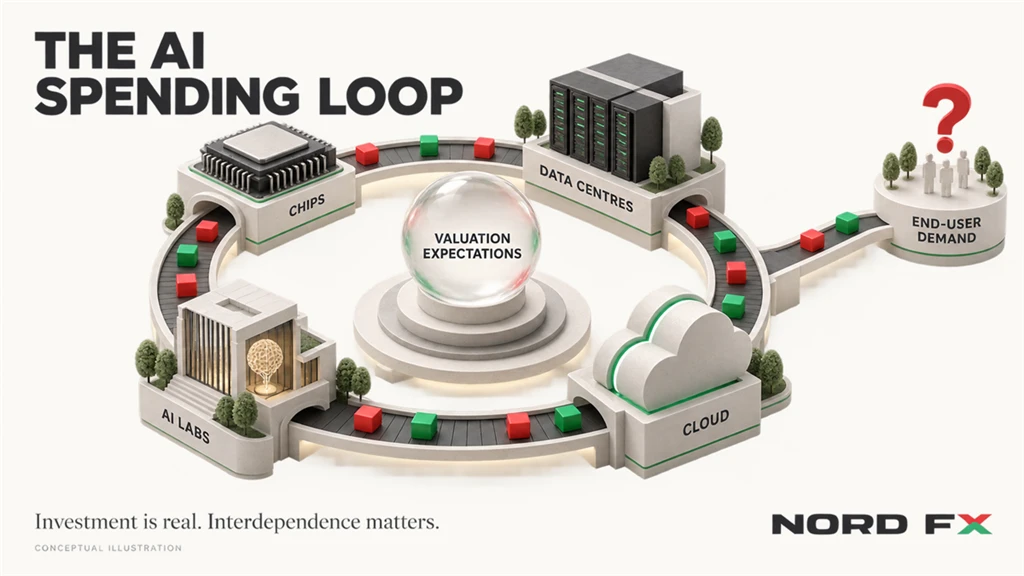
الإنفاق الرأسمالي هائل وذاتي التغذية. تأتي حصة كبيرة من الاستثمار في البنية التحتية للذكاء الاصطناعي من دائرة صغيرة من الشركات التي تشتري من وتستثمر في بعضها البعض: الرقائق، والسعة السحابية، ومراكز البيانات، وحصص ملكية في مختبرات الذكاء الاصطناعي. ويمكن لهذا النوع من الإنفاق الدائري أن يضخم النمو المُعلن عبر المجموعة دون أن يعكس بالضرورة طلبًا متناسبًا من المستخدمين النهائيين.
التقييمات تفترض تنفيذًا شبه كامل. تتداول عدة أسهم مرتبطة بالذكاء الاصطناعي، ومن أبرزها سهم Nvidia، بمضاعفات لا معنى لها إلا إذا استمر نمو الإيرادات والهوامش وتبني الذكاء الاصطناعي جميعها على مسار قوي لسنوات، مع هامش ضئيل جدًا لخيبة الأمل.
مخاطر التركز هيكلية وليست عرضية. مع تجاوز وزن مجموعة Magnificent Seven نسبة 30 بالمئة من مؤشر S&P 500، أصبح الأداء على مستوى المؤشر يعكس بشكل متزايد مجموعة صغيرة من تقارير الأرباح المرتبطة بالذكاء الاصطناعي بدلاً من الاقتصاد الأوسع.
التشابهات التاريخية مقلقة. شهدت فترة 1999 إلى 2000 أيضًا سردية تكنولوجية تحويلية، واستثمارات رأسمالية ضخمة، واعتقادًا بأن مقاييس التقييم التقليدية لم تعد قابلة للتطبيق. وانتهت تلك الفترة بتراجع استمر لعدة سنوات بعد إعادة تسعير توقعات النمو.
ما تُظهره الأرقام فعليًا
من السهل ذكر التركز كعنوان رئيسي، لكنه يستحق التوقف عنده قليلاً. فوزن يتجاوز 30 بالمئة لسبع شركات ضمن مؤشر يضم خمسمائة شركة يعني، من الناحية الرياضية، أن أكثر من ثلاثة دولارات من كل عشرة دولارات تتبع ذلك المؤشر مرتبطة بمصير مجموعة صغيرة من مجالس الإدارة مجتمعة. وهذا ليس أمرًا غير منطقي بالضرورة: فهذه الشركات، إجمالًا، حققت نموًا حقيقيًا في الأرباح بَرَّر جزئيًا إعادة تقييمها. لكن هذا يعني أن ملف مخاطر المؤشر قد تغير حتى لو لم يتغير اسمه ورمزه. فالمستثمر الذي اشترى صندوق مؤشر أمريكي واسع قبل خمس سنوات بهدف التنويع، أصبح اليوم يخوض رهانًا أكثر تركزًا بكثير مما يوحي به الاسم.
يحمل جانب الإنفاق الرأسمالي أهمية مماثلة. فالاستثمار في البنية التحتية للذكاء الاصطناعي الذي أعلنته أكبر شركات التكنولوجيا يصل الآن إلى مئات المليارات من الدولارات سنويًا، ويُموَّل معظمه من التدفقات النقدية التشغيلية وليس من الديون. يرى المؤيدون في ذلك علامة على الانضباط المالي. بينما يشير المتشككون إلى أن جزءًا كبيرًا من هذا الإنفاق يتدفق في حلقة: فمزودو الخدمات السحابية يشترون الرقائق من مصنعي الرقائق، ومصنعو الرقائق يشترون سعة تصنيعية ويعيدون استثمارها في مختبرات الذكاء الاصطناعي، وتوقّع تلك المختبرات عقود حوسبة متعددة السنوات مع مزودي الخدمات السحابية أنفسهم. الإيرادات المسجلة من هذه الترتيبات حقيقية، لكنها أيضًا متركزة بين نفس المجموعة الصغيرة من الأطراف المقابلة، وهذا بالضبط نوع الترابط الذي يبحث عنه المحللون عند تقييم ما إذا كان النمو واسع القاعدة أم يعزز نفسه ذاتيًا.
الحجة ضد كونها فقاعة، أو ضد انفجارها الوشيك
الأرباح حقيقية وليست مضاربية. على عكس العديد من شركات حقبة الإنترنت، تُحقق أكبر الشركات المرتبطة بالذكاء الاصطناعي اليوم أرباحًا فعلية كبيرة وتدفقات نقدية حرة. فالإنفاق ضخم، لكنه يُموَّل في الغالب من أعمال قائمة ومربحة بدلاً من وعود مدعومة بالديون.
إشارات الطلب لا تزال قوية. استمر الطلب من الشركات والخدمات السحابية على حوسبة الذكاء الاصطناعي في النمو، وتُبلغ عدة شركات عن تراكم في الطلبات ومحدودية في السعة بدلاً من سعة غير مباعة، وهذه إشارة مختلفة عن انهيار جانب الطلب.
"الفقاعة" و"الانهيار الوشيك" ليسا نفس الادعاء. لا يزال بعض الاستراتيجيين الذين يقرون بارتفاع التقييمات يرون أن هذه الدورة قد تستمر لفترة أطول، أو أن أي تصحيح قد يكون تحولًا في التدفقات بعيدًا عن الأسهم الأكثر ازدحامًا بدلاً من انهيار شامل للسوق.
يتفق الجانبان على أمر واحد: أن هذا التركز الشديد يرفع من مخاطر الخطأ حتى في تقدير شركة أو شركتين فقط. كما يعني هذا أن الجدل نفسه أصبح عاملًا محركًا للسوق. فعندما ينشر استراتيجي معروف مذكرة تقارن الظروف الحالية بعام 1999، أو عندما يطرح صوت واسع التأثير الرأي المعاكس، يمكن أن يكون رد الفعل في الأسهم المرتبطة بالذكاء الاصطناعي والمؤشرات التي تضمها فوريًا، حتى قبل حدوث أي تغيير فعلي في الأرباح أو خطط الإنفاق.
كيف يمكن أن يتطور هذا عبر الأسواق التي يراقبها المتداولون
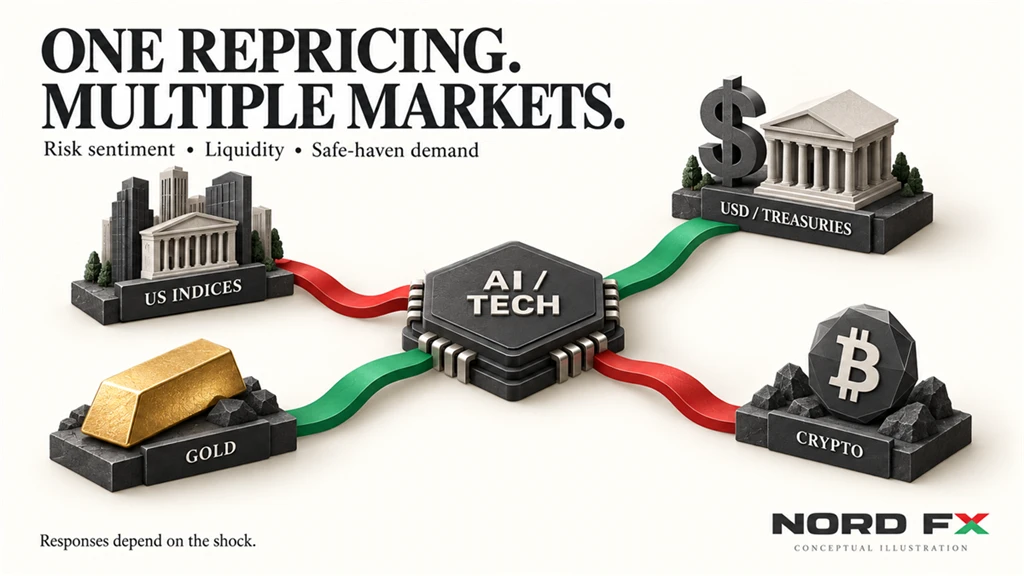
المؤشرات الأمريكية. نظرًا لأن الأسهم المرتبطة بالذكاء الاصطناعي تحمل وزنًا كبيرًا جدًا في المؤشر، أصبحت المؤشرات المرجعية الأمريكية أكثر حساسية من المعتاد تجاه عدد قليل من تواريخ الأرباح وتحديثات التوجيهات، مع إمكانية حدوث تحركات يومية استثنائية حتى خارج القطاع المعني مباشرة.
الأسهم الفردية المرتبطة بالذكاء الاصطناعي. الأسهم الأكثر ارتباطًا بدورة الإنفاق الرأسمالي للذكاء الاصطناعي، أي مصنعو الرقائق ومزودو البنية التحتية السحابية وقادة البرمجيات مثل Microsoft، تميل إلى مشهد إعادة تسعير هو الأكثر حدة في كلا الاتجاهين، إذ إن التوقعات المتعلقة بها مُسعَّرة مسبقًا بحيث تقارب الكمال.
الدولار وعوائد سندات الخزانة. لا يؤدي التصحيح الحاد في الأسهم الناتج عن إعادة تسعير الذكاء الاصطناعي تلقائيًا إلى إضعاف الدولار. ففي صدمة حقيقية لتجنب المخاطرة، غالبًا ما تستمر تدفقات رأس المال نحو سندات الخزانة والدولار كملاذ للسيولة، حتى عندما تنشأ الصدمة من الأسواق الأمريكية نفسها.
الذهب وأصول الملاذ الآمن الأخرى. تاريخيًا، دعمت الانخفاضات الحادة في الأسهم المرتبطة بإعادة تقييم الأصول الطلب على عملات وأصول الملاذ الآمن، إذ يسعى المستثمرون إلى الحفاظ على رأس المال خارج فئة الأصول التي أدت إلى موجة البيع.
أسواق العملات الرقمية. أظهرت بيتكوين والعملات البديلة الرئيسية ارتباطًا مرتفعًا مع معنويات المخاطرة في أسهم التكنولوجيا والنمو خلال فترات التوتر، بدلاً من العمل كأداة تحوط غير مرتبطة تمامًا. ومراقبة كيفية تغير هيمنة البيتكوين أثناء موجة بيع في قطاع التكنولوجيا يمكن أن تقدم مؤشرًا مبكرًا على ما إذا كان رأس المال يتحول داخل سوق العملات الرقمية أو يخرج من الأصول عالية المخاطر تمامًا.
ما الذي يمكن للمتداولين فعله فعليًا بهذه المعلومات
هذه ليست دعوة للتنبؤ بالقمة أو القاع الدقيقين. بل هي حجة لبناء إدارة المخاطر حول مشكلة تركز معروفة.
- اعرف مدى تعرضك للمؤشر. إذا كان المركز مبنيًا حول مؤشر أمريكي واسع، افهم مقدار ما جاء من أدائه الأخير من عدد محدود من الأسهم المرتبطة بالذكاء الاصطناعي.
- راقب تواريخ أرباح أكبر المكونات. أصبح عدد قليل من التقارير الفصلية كل عام يحمل أهمية استثنائية للسوق بأكمله، وليس فقط للسهم الفردي.
- تتبع التعليقات المتعلقة بالإنفاق الرأسمالي، وليس الإيرادات فقط. أصبحت التوجيهات المتعلقة بالإنفاق المستقبلي على البنية التحتية للذكاء الاصطناعي من أكثر البيانات تأثيرًا على السوق في مواسم الأرباح الأخيرة.
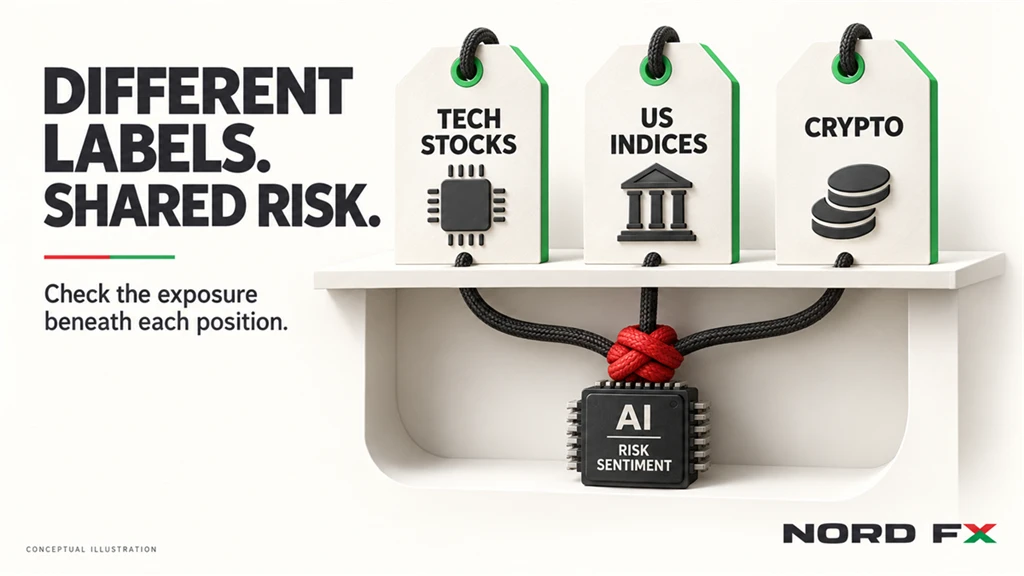
- فكر في مدى الارتباط الفعلي بين مراكزك. قد تتصرف محفظة تبدو متنوعة عبر أسهم التكنولوجيا والمؤشرات الأمريكية والعملات الرقمية كمركز كبير واحد شديد الارتباط قائم على المخاطرة أثناء تراجع حاد مدفوع بالذكاء الاصطناعي.
- ضع خطة للتقلب، وليس فقط للاتجاه. سواء استمرت صفقة الذكاء الاصطناعي أو تحولت أو تصححت، فقد ازداد التقلب حول هذا الموضوع. ويصبح الانضباط في حجم المراكز وأوامر وقف الخسارة أكثر أهمية في أسواق متركزة وحساسة للعناوين الإخبارية كهذه.
- افصل بين قصة التكنولوجيا وقصة التداول. يمكن أن يستمر تبني الذكاء الاصطناعي في التوسع لسنوات حتى لو مرت أسعار أسهم الذكاء الاصطناعي بتصحيح حاد خلال ذلك. والخلط بين "الذكاء الاصطناعي مفيد" و"أسهم الذكاء الاصطناعي لا يمكن إلا أن ترتفع" هو أحد أكثر الأخطاء شيوعًا التي يرتكبها المتداولون في مثل هذه الموجات الصعودية القائمة على موضوع واحد.
لا يتطلب أي مما سبق التنبؤ باللحظة الدقيقة التي تتحول فيها المعنويات. بل يتطلب معرفة مستمرة بمقدار ما يمثله أي مركز من رهان فعلي على الذكاء الاصطناعي تحت مسمى مختلف، سواء كان ذلك المسمى مؤشرًا، أو زوج عملات يتفاعل مع معنويات المخاطرة، أو أصلًا رقميًا يتداول بالتزامن مع أسهم التكنولوجيا.
الأسئلة الشائعة
هل ستنفجر فقاعة أسهم الذكاء الاصطناعي بالتأكيد؟
لا يستطيع أحد الجزم بذلك. فمقاييس التقييم والتركز عند مستويات مشدودة تاريخيًا، وقد أشار العديد من استراتيجيي وول ستريت إلى ذلك علنًا في عام 2026، بينما يتوقع آخرون مسارًا أطول أو تحولًا في التدفقات بدلاً من انهيار.
ما الذي قد يُحدث تصحيحًا في السوق مدفوعًا بالذكاء الاصطناعي؟
تشمل المحفزات الشائعة تقرير أرباح مخيب للآمال أو خفض توجيهات من إحدى أكبر الشركات المرتبطة بالذكاء الاصطناعي، أو علامات على تباطؤ الإنفاق الرأسمالي على الذكاء الاصطناعي، أو تحول في توقعات أسعار الفائدة يجعل الأرباح المستقبلية البعيدة أقل جاذبية اليوم.
لماذا يُعد تركز مجموعة Magnificent Seven بهذه الأهمية؟
عندما تشكل مجموعة صغيرة من الأسهم حصة كبيرة جدًا من إجمالي قيمة مؤشر ما، لم يعد ذلك المؤشر يعكس الاقتصاد الأوسع. ويصبح أداؤه مرتبطًا بشكل غير متناسب بحفنة من الشركات، مما يزيد من التقلب صعودًا وهبوطًا على مستوى المؤشر.
هل يرتفع الذهب دائمًا عندما تنخفض أسهم التكنولوجيا؟
ليس دائمًا، لكن الذهب جذب تاريخيًا طلب الملاذ الآمن خلال موجات بيع الأسهم المدفوعة بإعادة التقييم، خاصة عندما ينقل المستثمرون رأس المال بعيدًا عن القطاع الذي تسبب في التراجع بدلاً من الخروج من الأصول عالية المخاطر تمامًا.
كيف تختلف هذه الحالة عن فقاعة الإنترنت؟
الفرق الأوضح هو الربحية. فالعديد من شركات حقبة الإنترنت كانت تحقق أرباحًا ضئيلة أو معدومة وكانت تُقيَّم فقط بناءً على وعود مستقبلية. أما معظم أكبر الشركات المرتبطة بالذكاء الاصطناعي اليوم فتُحقق أرباحًا وتدفقات نقدية حقيقية كبيرة، حتى في ظل التشكيك في تقييماتها وخطط إنفاقها. وما إذا كان هذا الفارق كافيًا لمنع انهيار على غرار فقاعة الإنترنت هو بالضبط جوهر الجدل الحالي.
الخلاصة
لن يُحسم سؤال فقاعة الذكاء الاصطناعي بتقرير أرباح واحد أو جلسة تداول واحدة. ما هو واضح مع اقتراب الأشهر الأخيرة من عام 2026 هو أن التركز في المؤشرات الأمريكية وصل إلى مستوى يمكن فيه لعدد صغير من الشركات أن يحرك السوق بأكمله، وأن كلًا من المتفائلين والاستراتيجيين الحذرين يراقبون نفس البيانات لأسباب مختلفة تمامًا. بالنسبة للمتداولين، فإن الخلاصة العملية لا تتعلق كثيرًا باختيار جانب معين، بل بفهم حجم التعرض للمخاطر: معرفة مقدار ما يعتمد بصمت على نفس سردية الذكاء الاصطناعي الضيقة، سواء كان مؤشرًا أو محفظة أو استراتيجية، والاستعداد للتقلب في أي من الاتجاهين.
العودة العودة
